
專題:2026金融街論壇年會
10月20-22日上海黃浦江畔,2026可持續(xù)全球領(lǐng)導(dǎo)者大會再度來襲。諾獎、圖靈獎得主現(xiàn)場講述科技未來與趨勢,更有“解救”焦慮、內(nèi)卷時代的網(wǎng)紅教授——麥克法蘭與項飆現(xiàn)場對話! 名額有限,手慢無。讓我們共赴可持續(xù)之約!【點擊報名】
中金研究
10月19日,2026金融街論壇年會在北京開幕,中金總量以及行業(yè)為您聯(lián)合解讀。
目錄
-
宏觀:金融街論壇中的貨幣政策信號
-
策略:金融街論壇釋放積極信號,助力市場信心修復(fù)
-
固收:利率錨轉(zhuǎn)型的影響
-
外匯:匯率政策延續(xù),跨境投融資便利度有望提升
-
銀行:金融街論壇的金融信號
-
非銀:防范風(fēng)險、深化改革、促進(jìn)非銀高質(zhì)量發(fā)展
宏觀:金融街論壇中的貨幣政策信號
我們在此前的《如何看待降息預(yù)期走強(qiáng)?》[1]中提出,央行可能在保持LPR不變的情況下,通過政策利率“換錨”、維持低位資金利率,帶動部分掛鉤DR(存款類金融機(jī)構(gòu)債券回購利率)的新發(fā)貸款利率下降,同時保持掛鉤LPR的存量貸款利率穩(wěn)定,減輕銀行存量資產(chǎn)集中重定價對凈息差的影響。此次金融街論壇講話進(jìn)一步明確了“換錨”的改革方向,相關(guān)流動性工具與市場開放舉措,也為政策傳導(dǎo)提供支持。
第一,公開市場操作向隔夜切換,低位資金利率有望獲得更清晰的政策錨。潘功勝行長在講話中指出,DR001實際上已成為貨幣政策調(diào)控的目標(biāo)利率,下一步將“研究擇機(jī)”把公開市場主要操作品種的期限切換為隔夜,相應(yīng)確立隔夜操作利率的主要政策利率地位,使操作期限與實際調(diào)控目標(biāo)更加一致[2]。按照我們前期報告的統(tǒng)計,國慶后DR001、DR007中樞已分別降至1.30%、1.35%以下,均低于1.40%的7天逆回購利率。結(jié)合近期流動性投放,我們判斷,“換錨”可能與低位資金利率的延續(xù)相結(jié)合,穩(wěn)定市場融資成本預(yù)期,對資金市場和債券市場形成一定的降息效果。
第二,貸款利率逐步引入DR作為定價基準(zhǔn),有助于降低部分新增融資成本,也有助于海內(nèi)外投資者和機(jī)構(gòu)更好地理解中國貨幣政策的態(tài)勢。潘功勝行長在講話中提出,推動貸款定價從比較單一地參考LPR,轉(zhuǎn)向更加多元的定價基準(zhǔn),部分財務(wù)能力較強(qiáng)的企業(yè)可與銀行協(xié)商選擇DR001或LPR,LPR繼續(xù)作為小企業(yè)、個人貸款的重要定價基準(zhǔn)。資金利率變化由此可以更直接地傳遞至有關(guān)貸款。在LPR保持不變的情況下,掛鉤DR的新發(fā)貸款仍有降價空間,掛鉤LPR的存量貸款則無需隨之調(diào)整。考慮到債市此前已計入較強(qiáng)的降息預(yù)期,操作框架調(diào)整對資金面的支持,不一定推動長端收益率繼續(xù)下行。
LPR的正式中文名稱是“貸款市場報價利率”,其英文名稱Loan Prime Rate通常被理解為面向最優(yōu)客戶的貸款利率。曾經(jīng)有海外知名咨詢公司今年9月的報告將我國多數(shù)新發(fā)貸款利率低于或等于LPR片面地解讀為系統(tǒng)性的低價信貸[3]。實際上,我們認(rèn)為,現(xiàn)實中的貸款利率受資金成本、期限和信用風(fēng)險等因素共同影響,出現(xiàn)階段性低于LPR的現(xiàn)象,不宜于過分解讀。引入交易形成的DR基準(zhǔn),有助于更清楚地呈現(xiàn)基礎(chǔ)資金成本與貸款加點的關(guān)系,提高定價透明度和國際可比性。
第三,貸款端“換錨”要求資金利率更加平穩(wěn),新增流動性工具為此提供制度保障。當(dāng)更多企業(yè)貸款與DR掛鉤時,短期流動性擾動就可能更直接地影響實體經(jīng)濟(jì)付息成本,央行因而需要更加重視隔夜利率圍繞政策利率平穩(wěn)運行。此次擴(kuò)大常備借貸便利(SLF)適用范圍,將境內(nèi)外資法人銀行納入,并明確全國性銀行適用同樣安排,實現(xiàn)對境內(nèi)存款類金融機(jī)構(gòu)的全覆蓋,有助于提高臨時流動性支持的可得性,增強(qiáng)利率走廊對資金價格的引導(dǎo)。
同時,擬設(shè)立的非銀機(jī)構(gòu)大額贖回流動性支持工具,將在資管機(jī)構(gòu)面臨群體性流動性風(fēng)險、債市出現(xiàn)“贖回—拋售”負(fù)向循環(huán)的特定情景下啟用,并要求滿足宏觀審慎條件、提供高等級抵押品[4]。我們認(rèn)為,兩項工具分別加強(qiáng)銀行體系日常流動性管理和非銀機(jī)構(gòu)壓力情景下的流動性保障,有助于減少局部資金緊張向債券市場擴(kuò)散,提高利率調(diào)控的穩(wěn)定性。
第四,市場互聯(lián)互通和雙向開放同步推進(jìn),有助于降低交易成本、提高人民幣資產(chǎn)配置便利度。銀行間與交易所債券市場互聯(lián)互通,將便利債券跨市場發(fā)行和交易,減少市場分割造成的交易摩擦和流動性差異,改善價格發(fā)現(xiàn)。更順暢的市場連接,也有助于增強(qiáng)政策利率向債券價格的傳導(dǎo)。
外匯市場方面,央行擬試點允許8家中資和外資人民幣境外清算行,在境內(nèi)銀行間外匯市場開展自營交易。這與此前改革相銜接:今年6月,央行已授權(quán)6家境內(nèi)銀行利用外匯交易中心平臺,在上海自貿(mào)區(qū)開展離岸人民幣外匯交易[5]。從境內(nèi)銀行參與離岸交易,到境外清算行更深入?yún)⑴c在岸市場,雙向開放有助于豐富交易主體、改善人民幣流動性和風(fēng)險管理條件,促進(jìn)在岸與離岸市場融合。此外,今年6月,人民銀行設(shè)立了境外央行回購工具,受到廣泛關(guān)注和歡迎。外資人民幣清算行是人民幣跨境清算網(wǎng)絡(luò)的重要組成部分,人民銀行擬將其納入工具的支持對象,有利于外資清算行更好地服務(wù)境外人民幣業(yè)務(wù)。
展望未來,下一步利率走勢的核心仍是財政力度,尤其是財政能否有效帶動名義需求回升。“換錨”和流動性工具完善,有助于維持偏低且平穩(wěn)的融資成本,財政則同時影響實體需求和政府債供給。若明年財政新增支出力度較強(qiáng)、資金較快落地,推動居民和地方現(xiàn)金流改善、帶動需求與價格回升,即使短端資金面保持寬松,長端利率的下行空間也可能受到約束,較大的政府債供給還將考驗金融機(jī)構(gòu)的承接能力;反之,則結(jié)果亦相反。
策略:融街論壇釋放積極信號,助力市場信心修復(fù)
10月19日,2026金融街論壇年會在北京開幕。[6]本屆論壇年會以“開放·合作·包容——共筑全球金融發(fā)展新生態(tài)”為主題,中國人民銀行行長潘功勝、國家金融監(jiān)督管理總局局長丁向群、中國證券監(jiān)督管理委員會主席吳清、國家外匯管理局局長朱鶴新出席論壇年會并作主題演講。從資本市場角度,我們認(rèn)為,本屆論壇圍繞貨幣政策框架完善、資本市場改革、金融市場穩(wěn)定及擴(kuò)大開放等領(lǐng)域釋放積極信號,在近期投資者情緒偏謹(jǐn)慎、增量資金不足的背景下,相關(guān)舉措有望增強(qiáng)市場流動性,穩(wěn)定市場預(yù)期、提振投資者信心。
完善貨幣政策傳導(dǎo)和流動性支持機(jī)制,為金融市場平穩(wěn)運行和實體經(jīng)濟(jì)深化轉(zhuǎn)型提供支持。央行行長潘功勝在講話中提出以下政策舉措[7]:1)推進(jìn)利率市場化改革。一是研究擇機(jī)將公開市場主要操作品種的期限調(diào)整為隔夜,相應(yīng)將主要政策利率調(diào)整為公開市場隔夜回購利率;二是推動貸款定價基準(zhǔn)多元化,允許符合條件的企業(yè)與銀行協(xié)商選擇DR001或LPR作為浮動利率貸款定價基準(zhǔn),繼續(xù)完善LPR報價機(jī)制;三是逐步以市場化利率指標(biāo)替代存貸款基準(zhǔn)利率。對于政策利率換錨,此前市場較為關(guān)注。我們認(rèn)為,政策利率換錨的核心在于完善利率調(diào)控與傳導(dǎo)機(jī)制。由于操作期限不同,切換前后的利率水平不宜直接比較,是否帶來額外寬松,仍需觀察央行后續(xù)操作。2)補(bǔ)充流動性支持工具。擬設(shè)立非銀機(jī)構(gòu)大額贖回流動性支持工具,在特定情景下緩和債市贖回與拋售相互強(qiáng)化的壓力;擴(kuò)大常備借貸便利(SLF)的適用范圍,將境內(nèi)外資法人銀行納入常備借貸便利,并明確全國性銀行適用同樣的操作安排。相關(guān)舉措有助于增強(qiáng)金融體系應(yīng)對流動性沖擊的能力。3)便利人民幣資產(chǎn)跨境配置。推動銀行間與交易所債券市場互聯(lián)互通落地,擬試點允許8家中資和外資人民幣境外清算行在境內(nèi)銀行間外匯市場開展自營交易,并將外資人民幣清算行納入境外央行類機(jī)構(gòu)回購工具的支持范圍。相關(guān)舉措有助于減少跨市場交易障礙,完善境外人民幣流動性支持,便利境外機(jī)構(gòu)配置人民幣資產(chǎn),提升中國金融市場的國際吸引力。4)加大科技金融支持。出臺《關(guān)于金融支持建設(shè)北京(京津冀)、上海(長三角)、粵港澳大灣區(qū)國際科技創(chuàng)新中心的指導(dǎo)意見》,推動再貸款、債券市場“科技板”和跨境投融資政策加大支持、先行先試,同時做好AI產(chǎn)業(yè)金融服務(wù),穩(wěn)妥推動AI在金融領(lǐng)域應(yīng)用。
肯定中國資產(chǎn)配置價值,圍繞穩(wěn)市場、引長錢和深化改革釋放積極信號。證監(jiān)會主席吳清強(qiáng)調(diào)[8],中國經(jīng)濟(jì)向新向優(yōu)、長期向好的支撐條件和基本趨勢依然強(qiáng)勁,并提出堅持穩(wěn)字當(dāng)頭,全力維護(hù)資本市場安全穩(wěn)定。政策部署主要包括六個方面:1)健全穩(wěn)市機(jī)制,鼓勵回購增持。加強(qiáng)境內(nèi)外風(fēng)險監(jiān)測和政策工具儲備,關(guān)注境外掛鉤A股個股的杠桿產(chǎn)品等新風(fēng)險;鼓勵有條件的上市公司加大回購增持力度,維護(hù)市場穩(wěn)定,增強(qiáng)投資者信心。2)推動中長期資金入市。健全長周期考核機(jī)制,擴(kuò)大中長期資金來源、渠道和入市方式,深化公募基金改革,并宣布當(dāng)日將同意首批18只主動ETF注冊。相關(guān)安排有利于改善險資、養(yǎng)老金等長期資金的入市條件,拓寬市場資金增量資金來源。3)深化融資端改革。落實科創(chuàng)板、創(chuàng)業(yè)板改革,提高發(fā)行上市和并購制度包容性,擇機(jī)發(fā)布修訂后的上市公司證券發(fā)行注冊管理辦法及配套規(guī)則;穩(wěn)步推進(jìn)北證50ETF、北交所新股市值配售、創(chuàng)新性評價標(biāo)準(zhǔn)和新三板分層管理優(yōu)化,更好滿足創(chuàng)新企業(yè)融資需求。4)提升上市公司質(zhì)量和證券機(jī)構(gòu)競爭力。2026上半年,上市公司凈利潤同比增長19.5%,年內(nèi)分紅回購2.1萬億元。后續(xù)將推動出臺上市公司監(jiān)管條例,完善公司治理和信息披露機(jī)制,支持證券公司通過并購重組加快整合,加快建設(shè)國際一流投行。5)強(qiáng)化違規(guī)減持約束和投資者保護(hù)。完善違規(guī)減持處罰規(guī)則、細(xì)化認(rèn)定標(biāo)準(zhǔn),并推出證券市場先行賠付指導(dǎo)意見;籌建基金業(yè)運行監(jiān)測中心,出臺證券期貨業(yè)人工智能安全合規(guī)應(yīng)用規(guī)范,加強(qiáng)風(fēng)險監(jiān)測,規(guī)范市場秩序,保護(hù)投資者權(quán)益。6)擴(kuò)大資本市場開放。提升QFII投資便利度,支持境內(nèi)外機(jī)構(gòu)開發(fā)中國資產(chǎn)相關(guān)指數(shù)與產(chǎn)品,鼓勵外資機(jī)構(gòu)在華展業(yè)和參與創(chuàng)新業(yè)務(wù);推進(jìn)內(nèi)地與香港市場協(xié)同,加快將人民幣股票交易柜臺和REITs納入滬深港通。
向前看,積極信號正在增多,當(dāng)前位置機(jī)會大于風(fēng)險,后市不悲觀。我們在10月15日發(fā)布的《短期“逆風(fēng)”較強(qiáng),等待積極信號》中指出,外部擾動與資金面壓力疊加,短期市場等待積極信號,但國內(nèi)基本面與中期邏輯并未改變,A股市場仍有望延續(xù)長期、穩(wěn)進(jìn)趨勢。本次論壇圍繞穩(wěn)市機(jī)制、投資端改革和流動性支持的部署,向市場釋放政策積極信號,有利于穩(wěn)定市場預(yù)期、提振投資者信心。其中,央行擬推出的非銀流動性支持工具,有助于緩和債市贖回拋售壓力、降低風(fēng)險向其他市場傳導(dǎo);證監(jiān)會提出的鼓勵回購增持、強(qiáng)化違規(guī)減持約束、推動長周期考核、深化公募改革、擴(kuò)寬資金入市渠道,則有望改善險資等長期資金的入市條件,緩解市場資金面壓力。且經(jīng)歷前期調(diào)整后,A股整體估值的中期性價比有所提升,截至10月16日,滬深300前向市盈率僅10.98倍,明顯低于全球主要市場(標(biāo)普500/日經(jīng)225/歐洲指數(shù)/MSCI 英國/印度指數(shù)的前向市盈率分別為18.87x /19.13x /13.95x /12.11x /19.09x),滬深300股息率約2.82%,明顯高于1.65%的十年國債收益率,股債性價比高于歷史均值。且經(jīng)歷三季度以來較長時間調(diào)整后,A股結(jié)構(gòu)性高估值問題已有較大程度改善,創(chuàng)業(yè)板指市盈率(TTM)已經(jīng)回落至31.9,處于2015年以來15.8%歷史分位。業(yè)績方面,今年上半年A股上市公司業(yè)績連續(xù)好于投資者預(yù)期;我們認(rèn)為,2026年整體業(yè)績增速有望創(chuàng)近五年來最佳表現(xiàn)。全球貨幣秩序重構(gòu)與科技敘事對A股的支撐邏輯沒有改變,此前調(diào)整已經(jīng)較充分反映近期多重超預(yù)期輸入性風(fēng)險挑戰(zhàn)帶來的不利影響,對A股市場中期走勢不必悲觀。
配置層面,重回“啞鈴型結(jié)構(gòu)”。我們在10月12號發(fā)布報告《重回啞鈴型結(jié)構(gòu)?》,在總量增長彈性有限、結(jié)構(gòu)性高景氣與市場風(fēng)險偏好波動加大并存的環(huán)境下,“科技+紅利”的啞鈴型結(jié)構(gòu)有望成為兼顧盈利增長彈性、股東現(xiàn)金回報與組合穩(wěn)定性的配置選擇,具體的,關(guān)注兩條主線。1)三季報業(yè)績增速環(huán)比改善領(lǐng)域:例如上游部分有色金屬、受益于AI高景氣與海外需求的科技硬件等。2)高股息資產(chǎn):國內(nèi)長端利率處于歷史低位水平,上市公司整體維持股息率與分紅規(guī)模,在投資者觀望情緒較高的時期,高股息板塊再度成為資金配置的重要選擇。
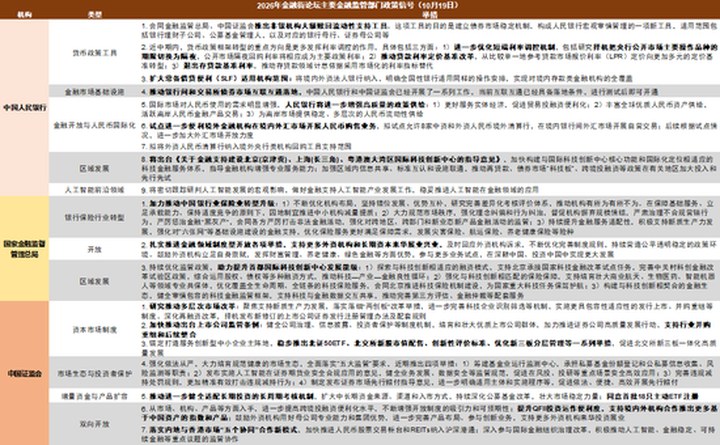
圖表:2026金融街論壇年會部分政策表態(tài)整理
固收:利率錨轉(zhuǎn)型的影響
中國人民銀行行長潘功勝出席2026金融街論壇年會上并發(fā)表主題演講9]。
本次金融街論壇上央行行長潘功勝提及多項即將出臺的政策舉措,部分舉措此前央行已有提及鋪墊,例如設(shè)立非銀機(jī)構(gòu)流動性支持工具、推動銀行間和交易所債券市場互聯(lián)互通落地等。其中,對于非銀機(jī)構(gòu)流動性支持工具,央行此次明確該工具目的在于建立債券市場穩(wěn)定機(jī)制,并將工具啟用情景設(shè)定為在資管機(jī)構(gòu)面臨群體性流動性風(fēng)險、債券市場出現(xiàn)贖回-拋售負(fù)向循環(huán)之際,同時限定與央行開展操作必須滿足宏觀審慎要求、提供高等級抵押品,防止金融市場定價扭曲、形成兜底幻覺,維護(hù)市場紀(jì)律。
在公布新舉措的同時,潘行長也就市場近期較為關(guān)注的問題作出回應(yīng),尤其是關(guān)于貨幣政策框架的轉(zhuǎn)型和完善,市場予以高度關(guān)注。事實上,近幾年央行已持續(xù)開展多輪貨幣政策調(diào)控機(jī)制的優(yōu)化,尤其是價格層面,先后通過明確7天逆回購作為政策利率,淡化包括MLF等在內(nèi)的其他工具的政策利率色彩,構(gòu)建基于臨時正、逆回購操作利率所形成的窄版利率走廊等系列舉措,強(qiáng)化提高利率調(diào)控指引的有效性和精準(zhǔn)性。在前期框架優(yōu)化的基礎(chǔ)上,央行此次提及的新方向更多聚焦在三個層面的“并軌”。
一是政策利率與市場常用的超短端利率并軌。央行此次提及“擇機(jī)把央行公開市場主要操作品種的期限切換為隔夜,公開市場隔夜回購利率將相應(yīng)成為主要政策利率”。自公開市場業(yè)務(wù)常態(tài)化以來,7天逆回購操作是央行最為常用的高頻投放工具,7天逆回購利率此前也被明確為政策利率,但銀行間市場回購融資行為上,隔夜回購交易規(guī)模占比要明顯高于包括7天等在內(nèi)其他期限的逆回購規(guī)模,整體占比高達(dá)九成以上。為更好匹配市場實際業(yè)務(wù)與政策工具的期限結(jié)構(gòu),今年6月陸家嘴論壇上[10],央行便提及適時增加臨時隔夜逆回購操作品種,并在此后分別于各月月中、月末等季節(jié)性擾動時點開展隔夜逆回購?fù)斗牛ɡ收{(diào)控上,收窄后的臨時隔夜正、逆回購利率走廊也更多是作用于對市場隔夜逆回購利率、也就是DR001的指引,正如潘行長所述,DR001實際上已成為貨幣政策調(diào)控的目標(biāo)利率,我們認(rèn)為將常用政策投放工具進(jìn)一步從7天切換至隔夜、同時將隔夜回購利率設(shè)為主要政策利率,能更好的實現(xiàn)政策投放與市場實際業(yè)務(wù)的有效銜接,有助于進(jìn)一步提高政策利率調(diào)控的精準(zhǔn)性。
二是貸款利率與政策利率、債券利率的并軌。長期以來,我國形成了貸款、貨幣和債券利率并行的局面,早在2019年,為提升貨幣政策價格傳導(dǎo)的有效性,央行便推動了利率并軌,彼時是借助MLF利率作為鏈接紐帶,一端牽動貨幣和債券市場利率變化,另一端則將LPR的報價設(shè)定為基于MLF利率加點,并通過LPR來管理貸款利率。但自MLF政策利率色彩淡化后,貸款利率如何能重新與政策利率、以及債券等其他市場利率掛鉤,一直沒有明確的指引。此次央行再次提及推動貸款利率定價基準(zhǔn)改革,明確從比較單一地參考LPR定價向更加多元的定價基準(zhǔn)轉(zhuǎn)型,這一轉(zhuǎn)型方案市場也已有預(yù)期,此前貨幣政策執(zhí)行報告中[11],央行也曾提及,推動銀行探索貸款定價基準(zhǔn)多元化,并明確表示目前已有參考DR001定價的貸款落地,此次央行則再次提及,“一些財務(wù)能力強(qiáng)的企業(yè),可與金融機(jī)構(gòu)協(xié)商后自主選擇銀行間隔夜回購利率或貸款市場報價利率作為浮動利率貸款定價基準(zhǔn)”。而在債券市場側(cè),央行也同步表示,“債券、金融衍生品的定價基準(zhǔn)也可考慮將銀行間隔夜回購利率作為一個選擇”。可以看到當(dāng)前DR001已成為新的多市場并軌鏈接紐帶。
三是存款利率的并軌。過去央行對存款利率的調(diào)控主要通過設(shè)定存款基準(zhǔn)利率、輔以自律機(jī)制約束,存款利率與市場化利率間的聯(lián)系并不緊密,存款利率調(diào)整滯后于債券、貨幣市場利率的情況時有發(fā)生,對銀行凈息差、貨幣政策傳導(dǎo)有效性等帶來一定挑戰(zhàn)。為更好發(fā)揮市場在利率決策中的作用,同時強(qiáng)化存款這一商業(yè)銀行核心負(fù)債成本與資產(chǎn)端利率的聯(lián)動性,央行表明會逐步退出存貸款基準(zhǔn)利率,通過公布各個期限存款平均利率,作為銀行存款定價的參考。
整體來看,此次金融街論壇上,央行對下一階段的政策機(jī)制優(yōu)化仍主要側(cè)重于利率調(diào)控機(jī)制的不斷完善,進(jìn)一步明確了未來隔夜逆回購操作利率和DR001作為央行政策與貨幣市場、債券市場、存貸款市場的核心紐帶。過去在多個市場利率并軌的運行模式下,各資產(chǎn)端利率調(diào)整往往并不同步,資產(chǎn)端和負(fù)債端利率調(diào)整也呈現(xiàn)一定錯位,這種利率的“脫軌”一定程度上也削弱了政策調(diào)控的有效性,甚至可能引發(fā)低息貸款回存高息存款等資金空轉(zhuǎn)現(xiàn)象,包括存款利率與貨幣市場利率調(diào)降不同步也在一定程度上催生了銀行存款流向非銀等現(xiàn)象,放大銀行負(fù)債的不穩(wěn)定性。我們認(rèn)為有效的利率并軌無疑更利于發(fā)揮貨幣政策利率調(diào)控的功能,也能更好的通過利率層面來統(tǒng)一實體部門在不同市場間的融資成本,減少無風(fēng)險套利的可能,提高資金使用效率,更高效的助力實體經(jīng)濟(jì)修復(fù)。對于后續(xù)債市展望而言,自9月中下旬以來,在央行流動性投放支持下,貨幣市場利率整體低位運行,DR001近期均值重新逼近5月低點,疊加央行買斷式逆回購超額續(xù)作,邊際也強(qiáng)化了市場對寬貨幣的預(yù)期,從歷史數(shù)據(jù)看,目前DR001相比次貸和疫情期間的低點仍有一定的下行空間,考慮到目前實體經(jīng)濟(jì)修復(fù)仍面臨一定挑戰(zhàn),有效需求不足等結(jié)構(gòu)性矛盾仍存,我們認(rèn)為貨幣政策或仍需進(jìn)一步放松以對沖經(jīng)濟(jì)增長壓力,隨著央行對政策利率錨的切換,未來隔夜政策利率和DR001同步調(diào)降的空間仍在。
風(fēng)險
經(jīng)濟(jì)修復(fù)強(qiáng)于預(yù)期,貨幣政策轉(zhuǎn)向收緊。
外匯:匯率政策延續(xù),跨境投融資便利度有望提升
金融街論壇釋放外匯領(lǐng)域增量政策
10月19日,2026金融街論壇年會開幕,人民銀行行長潘功勝發(fā)表《關(guān)于當(dāng)前市場關(guān)注若干問題的思考》主題演講[12],人民銀行副行長、國家外匯管理局局長朱鶴新發(fā)表《深化外匯領(lǐng)域開放,更好服務(wù)新發(fā)展格局》主題演講[13]。與外匯相關(guān)的內(nèi)容主要有三方面,一是重申人民幣匯率政策,二是人民銀行擬將外資人民幣清算行納入境外央行類機(jī)構(gòu)回購工具的支持對象,擬試點允許8家中資和外資人民幣境外清算行在境內(nèi)銀行間外匯市場開展自營交易,并研究多級托管、推動人民幣債券成為全球合格抵押品,三是外匯局?jǐn)M推出經(jīng)常項目便利化和優(yōu)化資本項目外匯管理兩個一攬子政策,并擬擴(kuò)大證券公司結(jié)售匯業(yè)務(wù)試點(圖表1)。我們認(rèn)為,人民幣匯率政策將保持連續(xù)性,下一階段的增量改革將從拓寬完善跨境渠道,進(jìn)一步深化為提高人民幣跨境投融資和交易的便利程度。這些增量政策可分三類理解,一類是已有工具擬擴(kuò)大支持范圍,一類是前期部署進(jìn)一步明確實施安排,還有一類是沿著既有方向補(bǔ)充新的市場功能。短期看,論壇主要增強(qiáng)了政策的可預(yù)期性,尚不足以單獨改變?nèi)嗣駧艆R率的方向,我們維持此前對明年人民幣匯率溫和走強(qiáng)、斜率放緩、雙向波動增加的基準(zhǔn)判斷(詳見《重申政策立場,回應(yīng)外部關(guān)切》)。中長期看,如果人民幣資產(chǎn)的交易、融資和風(fēng)險管理條件持續(xù)改善,有望降低境外機(jī)構(gòu)的配置成本,對人民幣國際使用和金融市場韌性是積極因素。
匯率政策延續(xù)既有框架
潘行長重申,中國實施的是以市場供求為基礎(chǔ)、參考一籃子貨幣進(jìn)行調(diào)節(jié)、有管理的浮動匯率制度,“2017年后,人民銀行退出常態(tài)化外匯市場干預(yù)”,在特定情景下運用宏觀審慎管理工具,乃至在極端情景下直接進(jìn)行外匯干預(yù),校正市場的“羊群效應(yīng)”和非理性預(yù)期的自我強(qiáng)化。針對外部關(guān)于人民幣匯率低估的討論,潘行長指出,中國貿(mào)易發(fā)展根源于產(chǎn)業(yè)國際競爭力的提升,“中國沒有必要,也無意通過匯率貶值獲取貿(mào)易競爭優(yōu)勢”,將國際上個別評估結(jié)論作為一國匯率低估或高估的依據(jù),是對評估結(jié)果的曲解和誤用,應(yīng)對全球經(jīng)濟(jì)失衡是逆差國和順差國共同的責(zé)任。演講還提到,2025年全球外匯市場日均交易量近10萬億美元,人民幣外匯日均交易量超過8,000億美元,約80%的交易發(fā)生在離岸,中央銀行難以持續(xù)影響匯率中長期走勢。
我們認(rèn)為,上述表態(tài)與10月8日人民銀行發(fā)布的《中國人民銀行關(guān)于人民幣匯率的政策立場》相銜接[14],強(qiáng)調(diào)的是既有政策的延續(xù)。潘行長同時指出,隨著出口向中高端升級,外貿(mào)企業(yè)議價能力上升,并越來越多地使用匯率避險工具和人民幣結(jié)算,中國貿(mào)易對匯率變化的敏感度明顯下降。今年上半年企業(yè)外匯交易利用衍生品套期保值的比例達(dá)到35.3%,比2025年提高5.3個百分點[15],1至7月貨物貿(mào)易人民幣收付占同期貨物貿(mào)易本外幣跨境收付總額的比重達(dá)三成[16]。因此,判斷人民幣匯率除了看貿(mào)易順差,還需要同時看美元環(huán)境、國內(nèi)增長與資產(chǎn)回報、企業(yè)結(jié)匯意愿等變量。
人民銀行的增量政策聚焦工具擴(kuò)圍、市場連接和人民幣資產(chǎn)跨境投融資功能拓展
第一,境外人民幣流動性支持?jǐn)M擴(kuò)圍。今年6月,人民銀行創(chuàng)設(shè)境外央行類機(jī)構(gòu)回購工具,境外央行或貨幣當(dāng)局、國際金融組織、主權(quán)財富基金可以用中國國債等高等級債券回購的方式,從人民銀行獲得人民幣流動性[17]。此次潘行長提出,外資人民幣清算行是人民幣跨境清算網(wǎng)絡(luò)的重要組成部分,人民銀行擬將其納入工具的支持對象,并支持外資清算行通過在岸回購、拆借、發(fā)行同業(yè)存單等方式獲取人民幣流動性。據(jù)9月10日國新辦發(fā)布會披露,人民銀行已在36個國家和地區(qū)授權(quán)42家銀行擔(dān)任人民幣清算行[18],潘行長表示,近期人民銀行授權(quán)了多家外資銀行擔(dān)任清算行,下一步將持續(xù)完善人民幣清算行網(wǎng)絡(luò)。我們認(rèn)為,這是既有工具向新的機(jī)構(gòu)群體延伸,清算行直接服務(wù)境外人民幣業(yè)務(wù),納入支持對象后有助于提高境外持有人民幣資產(chǎn)的融資便利度。
第二,在岸與離岸外匯市場的連接加深。今年6月,人民銀行授權(quán)工行、農(nóng)行、中行、建行、交行、中信6家銀行,利用中國外匯交易中心平臺在上海自貿(mào)區(qū)開展離岸人民幣外匯交易,截至6月17日19時,6家銀行合計交易125筆、金額72.38億元[19],據(jù)外匯交易中心數(shù)據(jù),隨著6家試點銀行加入,外匯交易中心平臺的離岸人民幣外匯日交易量由試點前期的10億美元左右增長到170億美元的規(guī)模[20]。此次潘行長提出,擬試點允許8家中資和外資人民幣境外清算行,根據(jù)國際金融市場實踐和交易慣例,在境內(nèi)銀行間外匯市場開展自營交易,未來還將根據(jù)試點情況進(jìn)一步加大外匯市場開放力度。前者是在岸主體參與離岸人民幣交易,后者是離岸主體參與境內(nèi)外匯市場交易,兩者將從不同方向加深在岸與離岸兩個人民幣外匯市場的聯(lián)系。Funke等(2015)的研究發(fā)現(xiàn),兩個市場的流動性差異有助于解釋在岸與離岸匯率價差的水平,允許人民幣跨境流出的政策措施對降低價差波動的作用尤為明顯[21]。我們認(rèn)為,兩個市場的參與主體相互打通,或有助于提升離岸人民幣的流動性,平滑在岸與離岸價差。
第三,人民幣資產(chǎn)跨境投融資功能的拓展。今年6月,人民銀行提出豐富離岸人民幣債券、衍生品供給,持續(xù)優(yōu)化債券通、互換通、QFII、RQFII機(jī)制和管理。此次潘行長進(jìn)一步提出,研究在債券市場對外開放工作中實施多級托管安排,推動人民幣債券成為全球合格抵押品,支持發(fā)展離岸回購業(yè)務(wù),豐富離岸人民幣國債期貨品種,發(fā)展利率掉期市場,更好滿足市場主體利率風(fēng)險對沖需要,并持續(xù)豐富工具箱,覆蓋短中長期限,向離岸市場提供穩(wěn)定、多層次的人民幣流動性支持。這組政策的邏輯較為清楚,境外投資者買入人民幣資產(chǎn)后,還需要能夠融資、對沖風(fēng)險和順暢交易。據(jù)9月10日國新辦發(fā)布會披露,境外主體持有境內(nèi)人民幣金融資產(chǎn)超11萬億元,主要離岸市場人民幣存款余額約1.8萬億元,離岸人民幣債券規(guī)模達(dá)2.5萬億元[22]。我們認(rèn)為,境外人民幣資產(chǎn)持有規(guī)模擴(kuò)大,對離岸市場的交易、融資和風(fēng)險管理功能提出了更高要求,改革的推進(jìn)將更重視降低人民幣資產(chǎn)持有和交易全過程的成本。
外匯局的政策強(qiáng)調(diào)持續(xù)便利化,更重視企業(yè)自主配置
朱鶴新副行長今年6月在陸家嘴論壇提出資本項目開放的“四個深化”,即從渠道開放向制度型開放深化、從業(yè)務(wù)便利向主體便利深化、從外匯管理向本外幣協(xié)同深化、從匯兌環(huán)節(jié)向全鏈條管理服務(wù)深化,并表示近期將在去年已出臺9條投融資便利化政策的基礎(chǔ)上,新增推出“一攬子”增量政策[23]。此次朱鶴新副行長表示,擬集中推出一批增量措施,一是推出經(jīng)常項目便利化一攬子政策,二是推出優(yōu)化資本項目外匯管理一攬子政策,三是推動外匯市場開放發(fā)展,擴(kuò)大證券公司結(jié)售匯業(yè)務(wù)試點,支持金融機(jī)構(gòu)做好企業(yè)特別是中小企業(yè)匯率風(fēng)險管理服務(wù)。我們認(rèn)為,這是既有改革方向的延續(xù)和業(yè)務(wù)安排的進(jìn)一步明確。從已有政策的效果看,截至今年6月末,全國信用優(yōu)良、免于審核即可辦理外匯業(yè)務(wù)的企業(yè)超5萬家,比2025年末增長約30%,上半年辦理外匯業(yè)務(wù)超5,800億美元,同比實現(xiàn)翻番,截至9月末多個“一攬子”政策累計惠及經(jīng)營主體超15萬家,涉及業(yè)務(wù)金額超3萬億美元。
此次講話還有一個值得重視的判斷,經(jīng)常賬戶順差形成的資金,更多通過企業(yè)、銀行等主體對外投資和資產(chǎn)配置加以運用。從存量看,我國對外金融資產(chǎn)中,企業(yè)、銀行等持有的對外資產(chǎn)占比由2010年末的三成左右上升至2025年末的近七成。國際投資頭寸表也反映了這一變化,儲備資產(chǎn)占對外金融資產(chǎn)的比重由2010年末的70.3%降至2025年末的31.8%,2026年6月末為31.1%(圖表2)。我們認(rèn)為,這反映了外貿(mào)企業(yè)和金融機(jī)構(gòu)等主體自主配置對外資產(chǎn)的需求提升。對企業(yè)而言,外貿(mào)收入除了結(jié)匯以外,也可能用于償債、對外投資或境外經(jīng)營,因此,貿(mào)易順差保持高位并不必然形成同等規(guī)模的凈結(jié)匯。2016至2025年,我國經(jīng)常賬戶累計順差約2.87萬億美元,同期經(jīng)常項目下銀行代客結(jié)售匯累計順差約5,785億美元,約為前者的兩成。2025年經(jīng)常賬戶順差7,350億美元,經(jīng)常項目代客結(jié)售匯順差3,083億美元,約為前者的四成。今年上半年經(jīng)常項目代客結(jié)售匯順差3,014億美元,相當(dāng)于同期經(jīng)常賬戶順差3,780億美元的80%,比例明顯高于2025年(圖表3)。外匯便利化在服務(wù)資金跨境流動和交易的同時,也更重視企業(yè)外匯資金的自主配置。
從改革方向看,我們預(yù)計企業(yè)資金使用的便利度會繼續(xù)提高,貿(mào)易、投資和融資政策之間的銜接也會加強(qiáng)。按照朱鶴新副行長的介紹,外匯管理已根據(jù)企業(yè)經(jīng)營、信用和風(fēng)險狀況實施差異化管理,對誠信合規(guī)的企業(yè)簡化審核手續(xù)、提高便利度,對風(fēng)險較高的業(yè)務(wù)加強(qiáng)監(jiān)測、強(qiáng)化監(jiān)管,并將持續(xù)加強(qiáng)跨境資金流動監(jiān)測預(yù)警和宏觀審慎管理。
短期增強(qiáng)政策可預(yù)期性,中長期有利于人民幣國際使用
綜合來看,本次論壇展示的改革方向,是在維護(hù)市場穩(wěn)定的同時,增強(qiáng)企業(yè)跨境經(jīng)營的自主性,完善人民幣資產(chǎn)的投資和融資功能。
短期看,我們認(rèn)為本次論壇主要增強(qiáng)了政策可預(yù)期性,尚不足以單獨改變?nèi)嗣駧艆R率的方向判斷,美元利率、國內(nèi)基本面、資產(chǎn)回報和企業(yè)結(jié)匯節(jié)奏仍是更直接的驅(qū)動。我們維持此前對明年人民幣匯率溫和走強(qiáng)、斜率放緩、雙向波動增加的基準(zhǔn)判斷,同時也需要關(guān)注美元強(qiáng)于預(yù)期和外部沖擊可能帶來的階段性壓力。
中長期看,如果人民幣資產(chǎn)的交易、融資和風(fēng)險管理條件持續(xù)改善,境外機(jī)構(gòu)的配置成本有望下降,投資者結(jié)構(gòu)也可能更加多元。Bahaj和Reis(2026)的研究發(fā)現(xiàn),中央銀行降低境外企業(yè)以本幣融資成本波動的政策,有助于推動本幣的國際使用,其實證以人民銀行2009至2018年簽署的雙邊本幣互換為樣本[24]。按照潘行長的介紹,人民幣在國際支付中的占比按SWIFT統(tǒng)計約為3%至4%,若納入人民幣跨境支付系統(tǒng)和銀行內(nèi)部系統(tǒng)結(jié)算的金額,大體在6%至7%之間波動,穩(wěn)定地排在全球第三位。我們認(rèn)為,這對人民幣的國際使用和金融市場韌性是積極因素,后續(xù)可關(guān)注離岸人民幣存款與債券余額、在岸與離岸即期價差和離岸利率波動中樞的變化。
圖表:6月陸家嘴論壇與10月金融街論壇外匯相關(guān)政策對比
圖表:儲備資產(chǎn)占對外金融資產(chǎn)的比重下降
圖表:經(jīng)常賬戶與經(jīng)常項目代客結(jié)售匯差額
銀行:金融街論壇的金融信號
10月19日,2026金融街論壇年會開幕,央行宣布將推出非銀流動性支持工具,并提出貸款定價基準(zhǔn)多元化、優(yōu)化短端政策利率等改革方向。央行等11部門同時發(fā)布金融支持三大國際科技創(chuàng)新中心建設(shè)的指導(dǎo)意見。
設(shè)立非銀流動性支持新工具。央行提出“將設(shè)立應(yīng)對非銀機(jī)構(gòu)大額贖回的流動性支持工具”,在資管機(jī)構(gòu)面臨群體性流動性風(fēng)險、債券市場出現(xiàn)贖回與拋售負(fù)反饋時,通過高等級抵押品提供流動性支持。我們認(rèn)為,這意味著我國首次明確建立專門應(yīng)對債券市場系統(tǒng)性流動性風(fēng)險的央行支持工具。此前,央行已多次針對這一工具與市場溝通,此次進(jìn)一步明確安排符合預(yù)期。國際經(jīng)驗方面,美聯(lián)儲曾在2008年金融危機(jī)、2020年疫情沖擊期間推出緊急工具為貨幣市場基金等非銀機(jī)構(gòu)提供流動性支持。國內(nèi)2022年末也曾出現(xiàn)理財大規(guī)模贖回,2022年三季度末至2023年一季度末,銀行理財規(guī)模縮減近6萬億元,引發(fā)債券拋售和利率快速上行。我們認(rèn)為,新工具有助于阻斷“債券下跌-理財贖回-被動拋售”的負(fù)反饋,穩(wěn)定金融市場預(yù)期。
貸款利率基準(zhǔn)多元化。央行提出“向更加多元的定價基準(zhǔn)轉(zhuǎn)型”,允許企業(yè)與金融機(jī)構(gòu)協(xié)商選擇DR001或LPR作為浮動貸款定價基準(zhǔn),同時推動退出存貸款基準(zhǔn)利率。我們認(rèn)為主要有三點原因:首先,DR001能夠更及時反映銀行資金成本,相比調(diào)整頻率較低的LPR,更有利于貸款利率隨市場資金價格變化而調(diào)整。其次,隨著貸款市場競爭加劇,LPR作為最優(yōu)質(zhì)客戶貸款定價基準(zhǔn)的代表性有所下降。根據(jù)央行2026年二季度貨幣政策執(zhí)行報告,6月已有50.83%的貸款利率低于LPR。目前1年期、5年期以上LPR分別為3.0%、3.5%,而DR001近期約為1.3%,采用市場資金利率加點的貸款定價模式也更接近國際市場SOFR加點的慣例。最后,原有存貸款基準(zhǔn)利率自2015年10月以來已長期未調(diào)整,在實際定價中基本退出,此次改革進(jìn)一步完善利率市場化制度。我們認(rèn)為,盡管DR001低于LPR,基準(zhǔn)利率多元化并不意味著貸款降息,政策主要是為銀行和企業(yè)提供更加靈活和市場化的定價選擇。
貨幣政策基準(zhǔn)利率換錨。央行提出“研究擇機(jī)把央行公開市場主要操作品種的期限切換為隔夜,公開市場隔夜回購利率將相應(yīng)成為主要政策利率”。目前央行主要政策利率為7天期逆回購操作利率,而DR001實際上已成為央行貨幣政策調(diào)控的目標(biāo)利率。此前,央行已于2024年7月推出臨時隔夜正、逆回購工具,并于2026年6月完善隔夜工具機(jī)制,將利率走廊區(qū)間收窄至50bp。我們認(rèn)為,未來將主要政策利率期限由7天切換至隔夜,有助于統(tǒng)一政策操作利率與市場目標(biāo)利率期限,提高對短端資金價格的調(diào)控精準(zhǔn)性,降低貨幣市場資金利率波動,并增強(qiáng)貨幣政策向債券市場和貸款市場的傳導(dǎo)效率。政策重點是完善價格型貨幣政策框架,而非釋放新的降息信號。
我們認(rèn)為本次金融街論壇政策重點不在于直接釋放總量寬松信號,而是著眼于更加長期的金融穩(wěn)定和發(fā)展。政策總體利好銀行業(yè)長期穩(wěn)健經(jīng)營:一是降低利率波動風(fēng)險,非銀流動性支持工具有助于減少債券市場流動性沖擊,緩解銀行債券頭寸浮虧、理財贖回風(fēng)險,增強(qiáng)資產(chǎn)負(fù)債表穩(wěn)定性。二是完善利率定價機(jī)制,貸款基準(zhǔn)多元化有利于銀行根據(jù)資金成本自主合理定價,為維持合理凈息差創(chuàng)造條件。三是拓展科技金融發(fā)展空間,金融支持三大國際科技創(chuàng)新中心建設(shè)的政策有望帶動科技企業(yè)融資需求,通過科技貸款、債券、理財投資及AIC股權(quán)投資等方式,拓展銀行新的業(yè)務(wù)增長空間。
風(fēng)險
政策實際落地時點和效果不確定。
圖表:2022年末理財贖回負(fù)反饋導(dǎo)致利率波動
圖表:超過50%貸款已低于LPR
圖表:DR001波動今年明顯降低
非銀:防范風(fēng)險、深化改革、促進(jìn)非銀高質(zhì)量發(fā)展
10月19日,人民銀行、金監(jiān)總局、證監(jiān)會等部門出席金融街論壇年會,圍繞防范風(fēng)險、深化改革、提質(zhì)增效、擴(kuò)大開放等內(nèi)容開展主題演講。我們認(rèn)為本次論壇政策整體延續(xù)此前方向,有助于促進(jìn)證券、公募基金、保險等非銀機(jī)構(gòu)告別粗放經(jīng)營,進(jìn)一步走入高質(zhì)量發(fā)展新周期。
本次論壇首次提及的資本市場方面增量政策有哪些?1)籌建基金業(yè)運行監(jiān)測中心,把私募份額登記收歸監(jiān)測中心,實質(zhì)性加強(qiáng)私募基金監(jiān)管。2)“高度警惕境外掛鉤A股個股的杠桿產(chǎn)品等新風(fēng)險點”,明確提升對于包括北向TRS在內(nèi)的新產(chǎn)品形態(tài)的關(guān)注度。3)穩(wěn)步推出北交所新股市值配售,申購資格與額度掛鉤持股市值,解決大規(guī)模凍資問題,同時促使投資者提前配置北交所股票,激活板塊流動性。4)發(fā)布《證券市場先行賠付指導(dǎo)意見(征求意見稿)》,對于投資者損失,相關(guān)機(jī)構(gòu)可自愿先行賠付,保護(hù)投資者利益。5)正式落地《違規(guī)轉(zhuǎn)讓證券案件行政處罰實施規(guī)則》,將收購人與大股東、董監(jiān)高一并納入從嚴(yán)監(jiān)管。
關(guān)于資本市場及相關(guān)行業(yè)的內(nèi)容有哪些?一是防范風(fēng)險、增強(qiáng)資本市場內(nèi)在穩(wěn)定性,健全風(fēng)險監(jiān)測體系、豐富穩(wěn)市工具、強(qiáng)化重點領(lǐng)域風(fēng)險預(yù)判;二是引導(dǎo)資本市場加強(qiáng)科創(chuàng)供給,完善科技企業(yè)識別篩選,引導(dǎo)資源向創(chuàng)新領(lǐng)域集聚;三是保護(hù)投資者利益,堅持事前約束與事后賠付并重;四是強(qiáng)化中介機(jī)構(gòu)功能性發(fā)揮,更好承擔(dān)看門人職責(zé)和服務(wù)實體經(jīng)濟(jì)的功能;五是有序擴(kuò)大資本市場高水平對外開放。
關(guān)于保險行業(yè)的相關(guān)內(nèi)容有哪些?一是全面加強(qiáng)監(jiān)管、防控風(fēng)險,嚴(yán)肅查處造成重大金融風(fēng)險的關(guān)鍵人、事、行為,突出重點環(huán)節(jié)提高監(jiān)管能力;二是推動機(jī)構(gòu)改革和完善市場秩序,研究完善差異化考核評價體系,因地制宜推進(jìn)中小機(jī)構(gòu)減量提質(zhì);三是提升金融服務(wù)適配性,扎實做好金融“五篇大文章”;四是繼續(xù)推進(jìn)高水平開放與國際合作;五是繼續(xù)推進(jìn)科技保險機(jī)制建設(shè)。整體上看,上述內(nèi)容多為過往已提出政策的深化和細(xì)化部署。
風(fēng)險
權(quán)益市場持續(xù)波動;政策不確定性;新單保費不及預(yù)期。
圖表1:吳主席金融論壇演講突出“加強(qiáng)風(fēng)險防范、增強(qiáng)資本市場內(nèi)在穩(wěn)定性”
相關(guān)專題: 2026金融街論壇年會專題最新配資資訊
-
 上一篇
劉世錦:警惕 “停工式降碳”,不計成本的轉(zhuǎn)型不可持續(xù),建議探索在適宜區(qū)域水平上進(jìn)行碳核算
發(fā)表于2026-10-20 瀏覽2 評論0
-
 下一篇
證監(jiān)會:嚴(yán)打“馬甲賬戶”等違規(guī)減持亂象
發(fā)表于2026-10-20 瀏覽3 評論0
-
 個人配資網(wǎng):1321億資金逆行增倉!為什么偏愛硬科技寬基?覆蓋創(chuàng)業(yè)板+科創(chuàng)板高成長龍頭的——雙創(chuàng)50右側(cè)
瀏覽29 評論0
人民幣匯率
流動性
央行
-
 配資導(dǎo)航之家:超280家機(jī)構(gòu)線上調(diào)研!源杰科技:“未來兩年客戶需求能見度很高”
瀏覽49 評論0
人民幣匯率
流動性
央行
-
 河南配資平臺:美聯(lián)儲主席沃什:AI技術(shù)帶來增長紅利并非“零和博弈” 政策至關(guān)重要 美聯(lián)儲已撤出相當(dāng)規(guī)模的政
瀏覽38 評論0
人民幣匯率
流動性
央行
-
 華夏配資網(wǎng):三季度全球數(shù)字資產(chǎn)報告:美國加密資產(chǎn)立法受挫 數(shù)字人民幣跨境服務(wù)升級
瀏覽50 評論0
人民幣匯率
流動性
央行
-
 配資投資:林志輝辭任片仔癀董事長,三年任內(nèi)市值縮水近千億
瀏覽51 評論0
人民幣匯率
流動性
央行
-
 配資炒股大全:霍爾木茲風(fēng)云又起!地緣局勢引爆油運板塊,石油ETF華寶(159019)標(biāo)的指數(shù)漲超1%
瀏覽57 評論0
人民幣匯率
流動性
央行
-
 在線配資開戶:10月13日收盤:三大指數(shù)漲跌不一 油價走高 標(biāo)普500牛市四周年之際市場聚焦銀行財報與通脹
瀏覽57 評論0
人民幣匯率
流動性
央行
-
 新疆股票配資:投機(jī)資金離場,央行買盤托底,金價能否穩(wěn)住4200美元
瀏覽59 評論0
人民幣匯率
流動性
央行
-
 青海股票配資:多地宣布11月放秋假,11月將迎來出游小高峰
瀏覽76 評論0
人民幣匯率
流動性
央行
-
 配資指數(shù)網(wǎng)站:深夜!美聯(lián)儲突發(fā)大消息!沃勒:仍需進(jìn)一步加息
瀏覽76 評論0
人民幣匯率
流動性
央行