
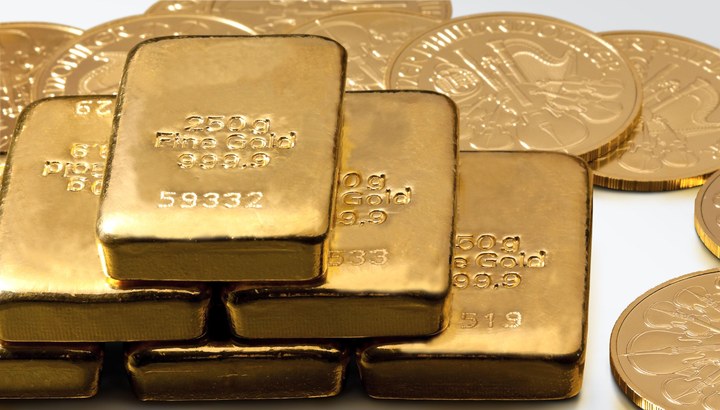
近來黃金市場經歷一波震蕩。
上周三,倫敦現貨黃金最低觸及4066美元/盎司,創下階段新低,4000美元心理關口一度岌岌可危。隨后又低位反彈,周五倫敦金現貨價格盤中拉升并站上4200美元/盎司,收復周內大部分失地,收報4194美元/盎司。
這輪快速反彈的背后,是美債收益率漲勢暫緩、美元走軟以及油價回落等短期因素共同作用。然而,比價格波動更值得關注的是資金流向的分化:投機盤在撤退,配置盤在承接。
有貴金屬交易人士對第一財經記者表示,四季度金價大概率呈現“上有頂、下有底”的寬幅震蕩格局,核心運行區間為4000美元至4400美元/盎司。
投機資金連撤五周,短線賣壓尚未見底
9月以來,國際金價最大回撤約9.8%,短線資金已連續第五周減倉。
美國商品期貨交易委員會(CFTC)10月10日公布的數據顯示,截至10月6日當周,COMEX黃金投機者凈多頭頭寸減少9599份合約,至114820份。
光大期貨有色研究總監展大鵬分析稱,美國通脹韌性持續超預期,經濟和就業數據相對穩健,市場甚至計價美聯儲維持高利率及再度加息的可能性。這一預期帶動美債長端收益率上行、美元走強,直接抬升了持有黃金的機會成本。
上述交易人士進一步指出,短線資金對政策預期變化的反應通常更快。黃金期貨以保證金交易,資金成本與風控要求會直接約束頭寸規模。當金價延續跌勢,追加減倉可能接踵而至,進一步加劇盤面波動。
目前,投機資金的撤離尚無明確止步跡象。若12月加息預期進一步強化,或美元維持強勢,金價可能再次測試4000美元關口。展大鵬將4000美元定義為“短期多空博弈的分水嶺”,一旦有效跌破,將觸發趨勢資金的止損降倉,放大短期拋壓。
長線資金越跌越買
不過,黃金市場的長期配置需求并未消失。
世界黃金協會數據顯示,9月全球實物黃金ETF獲得約100億美元凈流入,持倉增加67噸至4256噸,創下歷史新高。
國內ETF市場同樣呈現資金逆勢布局特征。據第一財經記者梳理Wind數據統計顯示,截至10月11日,掛鉤SGE黃金9999的7只黃金ETF近一周由申贖帶來的資金凈流入為23.49億元,近一個月合計“吸金”67億元。
拉長周期看,今年以來,上述7只黃金ETF由申贖凈流入帶來的規模增長合計553億元。其中,華安黃金ETF規模增長209億元,國泰黃金ETF、華夏黃金ETF、博時黃金ETF分別增長108億元、84億元、60億元。
官方儲備層面的購金力度更為引人注目。國家外匯管理局10月7日發布的儲備資產數據顯示,截至2026年9月末,我國黃金儲備為7747萬盎司,較8月末增加74萬盎司,連續23個月增加。
全球范圍內,多國央行持續提高黃金儲備。波蘭央行行長近日表示,波蘭央行持有672噸黃金,目標是將黃金儲備提高至700噸。世界黃金協會數據顯示,8月全球央行凈購金39噸,由中國、烏茲別克斯坦和波蘭領銜。
摩根士丹利金屬策略主管Amy Gowe認為,考慮到央行實物需求非常強勁,4000美元/盎司是黃金的底部支撐。
四季度走向何方
長短期資金對峙之下,黃金四季度走向尚不清晰。
在官方儲備層面,黃金儲備是國際儲備多元化構成的重要內容,但市場層面的定價切換不會一蹴而就。
“在短期利率壓制與中長期信用重估的交匯處,貴金屬大概率仍需以時間換空間。”上述行業人士對記者表示。他進一步指出,利率對金價的壓制并非線性:當利率溫和上行時,其影響可以被央行購金等其他力量覆蓋;但當利率加速上行時,壓制效應將占據主導,重新掌握定價權。
近期美債收益率持續上行。據Wind統計,截至上周五,10年期美債收益率報收約5.24%,處于近一年98.9%分位;年初僅4.14%,累計上行110bp。
值得注意的是,長端利率繼續走高,金價并未跌破前低,黃金對利率利空的敏感度正在下降。長江證券分析稱,這一現象體現為“利空鈍化”。ETF資金的韌性與央行購金趨勢未變,高利率與高債務并存,強化黃金的信用對沖屬性。
高盛預計,到2027年底金價約23%的漲幅幾乎全部由央行需求貢獻,其追蹤模型顯示當前全球央行購金速度約91噸/月。瑞銀同樣預計全球央行年度購金量為750至1000公噸,儲備管理者正利用黃金分散投資組合,并對沖通脹、地緣政治風險以及儲備資產可獲取的不確定性。
機構人士認為,四季度而言,真正需要關注的或許不是金價能否迅速重返年內高點,而是投機資金的減倉何時觸及拐點。當短線賣壓釋放殆盡,而央行的月度買盤仍在持續累積,金價底部的“含金量”將比價格本身更具信號意義。
(本文來自第一財經)
最新配資資訊
-
 上一篇
中文在線驚雷:港股IPO與A股定增同步終止__財經頭條
發表于2026-10-12 瀏覽1 評論0
-
 下一篇
從一輛皮卡看到“在中國、為世界”的價值躍遷
發表于2026-10-12 瀏覽1 評論0
-
 青海股票配資:多地宣布11月放秋假,11月將迎來出游小高峰
瀏覽32 評論0
人民幣匯率
流動性
央行
-
 配資指數網站:深夜!美聯儲突發大消息!沃勒:仍需進一步加息
瀏覽36 評論0
人民幣匯率
流動性
央行
-
 配資論壇門戶:逛奧萊 看中網 體育+商業融合激活首都假日消費新動能
瀏覽50 評論0
人民幣匯率
流動性
央行
-
 炒股配資資訊:節后工業品各品種市場觀點匯總
瀏覽61 評論0
人民幣匯率
流動性
央行
-
 廣東炒股配資公司:漲價函漫天飛,紙價卻紋絲不動:雙節消費"塌方",紙包裝業的連鎖沖擊才剛開始
瀏覽156 評論0
人民幣匯率
流動性
央行
-
 新股配資門戶網:外送線路建設延遲,包頭卜爾漢圖300MW/1800MWh獨立儲能不能如期并網
瀏覽68 評論0
人民幣匯率
流動性
央行
-
 可靠的配資:空手來、滿箱走:AI眼鏡熱銷洞見“未來感”深圳
瀏覽98 評論0
人民幣匯率
流動性
央行
-
 配資平臺查查網:最新,朱少醒、鄧曉峰等明星基金經理盯上這些股
瀏覽91 評論0
人民幣匯率
流動性
央行
-
 廣東配資網:多數新勢力車企沒有“金九”
瀏覽168 評論0
人民幣匯率
流動性
央行
-
 甘肅股票配資:國慶檔首日票房破2億!“電影+”撬動商圈人氣
瀏覽102 評論0
人民幣匯率
流動性
央行