財聯社10月19日訊(編輯 瀟湘)過去一周,美國國債正顯現出重拾其傳統避險資產地位的初步跡象——這可能令那些押注今年債券市場跌勢將進一步加深的投資者措手不及……
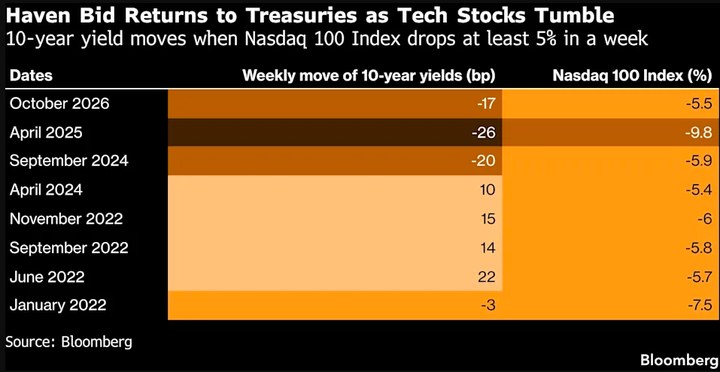
隨著市場對頭部AI企業的盈利前景及其對整體經濟潛在沖擊的擔憂與日俱增,上周美債收益率與美股齊跌:10年期美債收益率下行約17個基點,納斯達克100指數則重挫5.5%。
而回顧歷史行情,上一次基準收益率與納指在同一周出現如此大幅下跌,還要追溯到2025年4月的特朗普對等關稅風波期間。
過去數月間,美債在美股動蕩期幾乎完全失去了原有的避風港功能,因此此輪債券價格的反彈格外引人矚目。
高企的通脹、韌性十足的經濟,以及政府和企業借貸潮——包括為人工智能熱潮提供資金,共同推動過去七個月美國10年期國債收益率攀升至二十多年來的最高水平。而此番股市的最新震蕩在一定程度上打破了這一趨勢,部分原因在于投資者持有異常激進的做空美國國債頭寸,這不僅催生了強烈的空頭回補需求,也讓通脹堅挺背景下的債券市場面臨更為劇烈的雙向波動風險。
Marlborough Investment Management投資組合經理James Athey直言:“套用馬克·吐溫的名言來說:關于美國國債‘死亡’的傳言被大大夸大了。”
誠然,目前尚不能斷言為股市注入數萬億美元估值增量的AI繁榮期已行將就木,畢竟過去的幾波回調事后證明皆屬虛驚一場。
但Anthropic營收增速放緩的苗頭,以及人工智能云計算提供商CoreWeave債券價格的下跌,都在逼問市場:曾經驅動債市深跌的核心邏輯,是否正被悄然撕裂?此前,龐大的AI基建投資拉動了經濟增長,對算力芯片的爆發式需求也屢屢加劇通脹隱憂。
“需求沖擊”
瑞士寶盛固定收益策略師Afonso Borges在一份報告中寫道:由人工智能引發的經濟下行將更接近于傳統的負面需求沖擊,并可能成為通脹放緩的催化劑。
他表示,在這種情況下,“中期國債應再次成為有效的投資組合對沖工具”。
在此背景下,該機構建議在中期國債領域采取超配久期策略。Borges指出,在2000年至2020年間股市回調期間,10年期國債始終實現了正回報。
此前,為AI基建籌資的企業發債潮極大地爭奪了市場存量資金,構成了壓制美債表現的另一大逆風;但一旦市場對AI資本開支的胃口降溫,這股力量勢必將發生逆轉。
以科技巨頭為領頭羊的投資級企業,今年發債規模已達約1.7萬億美元,較去年同期驟增約29%。
“如果投資者發現其持有的與人工智能相關的債券貶值,他們對購買新AI債券的興趣就會減弱,”Natixis North America美國利率策略主管John Briggs表示,“因此,這在短期內削弱了人工智能債券發行的勢頭,結果是投資者更多地買入長期國債,因為對‘擠出效應’的擔憂減輕了。”
此外,若AI主題的調整進一步發酵,存量交易頭寸的踩踏還將放大美債的漲勢。CTA(商品交易顧問)類量化基金在周初曾建立了極為龐大的空頭籌碼,隨后在反彈中競相斬倉離場,為債市反攻提供了充沛動能。
避險資金緩解債市壓力
避險資金的涌入,也為在頑固通脹下苦苦掙扎的債券多頭提供了短暫的喘息之機。上周高于預期的CPI數據,曾一度促使交易員大幅押注美聯儲本月加息,概率一度飆升至50%左右。
但伴隨股市拋壓加劇,10月加息的預期此后快速退潮。尤其是美聯儲主席凱文·沃什在亮相IMF年會期間,除重申堅定維護物價穩定外,對貨幣政策及經濟展望諱莫如深,這進一步打壓了加息押注。
道富投資管理公司駐東京高級固定收益策略師Masahiko Loo指出,展望后市,沃什對前瞻性指引的刻意回避——這恰是其貨幣政策框架的核心主張——正將市場推向更為劇烈的波動漩渦中。
不過,在Loo看來,長線投資者的視角則截然不同:“如果市場迎來一波更為深層的、由AI幻滅引發的避險浪潮,美國國債或將愈發強有力地提供投資者過去數年來苦求無果的對沖防護。”
當然,對于美債前景,華爾街目前也依然有一些相對謹慎的聲音存在。標準銀行G-10策略主管Steven Barrow將此輪債券反彈斥為“障眼法”。他提醒市場警惕潛伏的二次通脹風險,并指出資金由主權債券轉向權益資產仍是一個不可逆的長期結構性趨勢。
上周五油價的沖高同樣敲響了警鐘——受伊朗戰事刺激,原油飆升再掀通脹漣漪,也凸顯出債券對沖效力隨時可能遭到顛覆的脆弱性。由于市場對美國總統特朗普釋放更多俄羅斯柴油進入全球流通的協議成效存疑,原油盤中跳漲,引發美債與美股在上周五午盤雙雙走軟。
歸根結底,這場由AI情緒降溫引發的美債反彈,究竟是一次短暫的空頭踩踏與技術性喘息,還是債市重拾“避險錨”地位的真正轉折點,眼下仍難下定論。但目前正逐漸顯露苗頭的是,當高估值資產的狂歡開始顯露裂痕,一度被市場判為“失效”的傳統資產輪動邏輯,正在以更加劇烈且復雜的博弈姿態,重新殺回投資者的視野中心。