
10月20-22日上海黃浦江畔,2026可持續全球領導者大會再度來襲。諾獎、圖靈獎得主現場講述科技未來與趨勢,更有“解救”焦慮、內卷時代的網紅教授——麥克法蘭與項飆現場對話! 名額有限,手慢無。讓我們共赴可持續之約!【點擊報名】
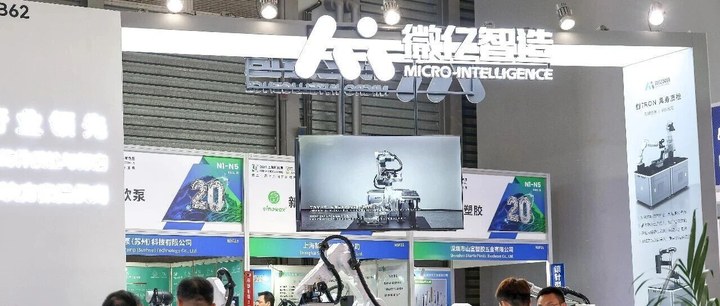
微億智造曾在內部討論過,要不要給工業機器人裝一個“頭”。
常州微億智造科技股份有限公司(以下稱“微億智造”)董事長張志琦曾在接受媒體采訪時談到,結論是最后大概率不會裝,原因在于感知能力模塊的位置最終仍取決于場景的需求。
當人形機器人走進工廠變得越來越熱鬧,微億智造選了另一條路:讓機器人進入工廠,在質檢、打磨、焊接、裝配等生產環節中完成原本需要人工操作的任務,做“不是人形”的具身智能工業機器人(簡稱EIIR)。
近日,微億智造通過港交所聆訊,距離港股上市更近一步。據招股書披露,2023年到2025年,微億智造的總收入從4.34億元增長至7.96億元;公司自2024年扭虧為盈,2026年前五個月實現2260萬元凈利潤,較上年同期增長220%。
不過,隨著兩次收購推動公司重心從工業視覺檢測轉向具身智能機器人,接下來的大模型研發長期投入也給微億智造的盈利能力帶來了更大的不確定性。
微億智造成立于2018年,彼時物理AI、具身智能還沒有成為家喻戶曉的熱詞。
公司最初的業務集中在人工智能外觀缺陷檢測設備,主要應用于金屬注射成型這一細分行業。在招股書中,這項業務被稱為“AI賦能設備”,2023年-2026年前五個月,公司累計交付約750個AI賦能設備項目。
轉折來自2022年12月,微億智造將成立不到兩年的智云天工收入囊中。
智云天工原是微億智造的客戶,主要業務是開發工業AI云平臺及模型,向后者采購工業視覺數據標注業務、算力資源用于模型訓練。2022年,智云天工為微億智造最大客戶,貢獻其總收益的20.9%。
收購智云天工為微億智造補上了重要的“腦”,公司業務由此走向工業具身智能的道路。2024年,微億智造發布具身智能工業機器人解決方案,集成智能感知與引導補焊能力;2025年,發布應用于質檢、打磨、補焊、上下料等工業場景中的具身智能工業機器人,并推出一條工業具身智能柔性生產線。
微億智造在招股書中披露,收購江蘇智云天工后,產品組合出現顯著變化,收購前收益主要來自AI賦能設備,收購后策略性拓展至工業具身智能產品。
產品結構上,AI賦能設備占微億智造總收入的比例由2023年的46.9%降至2024年的34.1%,并在2025年降至26.3%;具身智能工業機器人產品占總收入的比重則從2023年的26.3%增長至2024年的45.3%,到2025年進一步提升至57%。
反映在收入端,具身智能工業機器人產品的收入從2023年的1.14億元增長至2025年的4.53億元,復合年增長率達99.3%,2026年前5個月,該業務線收入為2.6億元,同比增長39.7%;AI賦能設備的收入則在兩年內變化無幾,僅增長559萬元。
隨著具身智能工業機器人產品收入占比提高,微億智造的整體毛利率也有所改善。2024年-2026年前五個月,AI賦能設備毛利率從47.5%降至41.4%,而EIIR產品的毛利率則保持在53%以上;同期,整體毛利率由47.9%微升至48.4%。
嘗到收購的“甜頭”后,微億智造第二次收購把手伸向上游,補上“手”的短板。
2025年11月,微億智造完成對機械臂制造商捷勃特的收購,這家公司尤其擅長運動控制技術。這次收購,微億智造看中的是捷勃特機械臂運動控制相關系統及接口,并希望以此提升具身智能工業機器人產品中使用的機械臂性能,并通過國產替代降低成本。
這也意味著捷勃特的主要任務是服務公司核心業務EIIR,而非創造單獨收益。截至2026年5月31日止5個月,捷勃特的收益(除集團內部銷售)占總收益的0.9%,預計于2026年仍錄得虧損。
2022年對微億智造來說是極不尋常的一年,除了公司收購最大客戶帶來的業務轉向,還有一系列人事變動。
伴隨新業務來到微億智造的,是智云天工的管理層。智云天工創始人張志琦是資深互聯網從業者,曾任百度智能云事業群副總經理、釘釘副總裁,公司被收購兩個月后,張志琦就任微億智造董事會主席,負責公司整體戰略和運營;智云天工負責研發的副總經理趙何則轉任微億智造首席技術官。
微億智造創始人、董事長潘正頤則從2022年12月起開始擔任首席運營官,并在2025年9月調任執行董事,負責公司整體運營業務。據招股書披露,張志琦、潘正頤為一致行動人。
從業務到管理層的變動似乎透露出一個信號,微億智造正在全方位轉向工業具身智能。
2023年到2025年,微億智造的總收入從4.34億元增長至7.96億元。微億智造在招股書中表示,這印證了公司向高價值EIIR產品的成功戰略轉型。
不過,盡管靠收購搭上了具身智能的車,但紙面上的概念與穩定的創收還有很遠的距離。
反映在財務數據上,則是利潤承壓。2023年,微億智造凈虧損1.14億元;2024年扭虧,實現1573.9萬元凈利潤;2025年,凈利潤收縮至506.6萬元。微億智造表示,凈利潤下滑主要原因是研發開支加大,為支持大模型開發增加了高性能計算資源及研發人員投入,公司2025年研發開支為2.35億元,同比增長42.8%。
此外,微億智造原有的AI賦能設備業務仍占總收入的兩成以上,但毛利率自2024年以來逐年下滑,這背后是微億智造在用利潤空間換市場,微億智造在招股書中表示,“為應對加劇的市場競爭,對若干項目采取了更具競爭力的定價,尤其在進入新行業及應用場景時。”
海外業務也仍在起步階段,2025年開始,微億智造啟動海外業務,首先進入歐美市場。2026年前5個月,公司來自中國內地以外市場的收入僅96.3萬元。
今年早些時候張志琦在接受采訪時表示,“怕市場把微億智造完全歸到機器人本體公司、大模型公司或者自動化公司”,微億智造在做的是把物理AI更快、更有效地落到工業場景里。
投身仍處于早期階段的物理AI,也意味著公司將面臨長期的研發投入,根據招股書披露,公司在港股上市的募集資金將用于提升具身智能工業機器人產品的智能水平及性能、建立本地化的海外銷售及服務網絡、戰略投資及收購、擴大生產能力、公司運營等。
技術研發方面,開發端到端的VLA模型被放在首位,微億智造計劃從目前的專用模型過渡到端到端模型,組建專業的VLA模型開發團隊,并完善研發基礎設施。招股書表示,持續的研發開支及與研發設備有關的折舊預期將在短期內增加成本及開支。
最新配資資訊
-
 上一篇
亮點搶先看!2026金融街論壇年會創新增設保險、投資兩大專題大會,潘功勝、丁向群、吳清等將出
發表于2026-10-19 瀏覽30 評論0
-
 從AI狂熱到避險回歸:股債聯動邏輯的“裂變”時刻到來!
瀏覽27 評論0
PMI
宏觀經濟
制造業
-
 配資機構:動力煤價格重返千元上方 上市煤企業績有望繼續增長
瀏覽27 評論0
A股
財經觀察
市場情緒
-
 股票配資的流程:上證跌破3800,這一輪是牛市結束還是自然回落?
瀏覽49 評論0
財經早晚報
A股
匯率
-
 三大文化盛事同日交匯,上海演藝市場翻開新一頁
瀏覽45 評論0
PMI
宏觀經濟
制造業
-
 炒股配資之家:應屆生涌向機器人秋招:年薪50萬元成“白菜價”,正式offer不好拿
瀏覽43 評論0
A股
財經觀察
市場情緒
-
 股市配資公司:今日視點:金融資源正加快適配經濟發展需求
瀏覽37 評論0
財經早晚報
A股
匯率
-
 高中學齡人口2029年達峰 多地試點直升高中
瀏覽44 評論0
PMI
宏觀經濟
制造業
-
 網上配資炒股平臺:存款利率普遍上調了!5年期漲幅最高
瀏覽41 評論0
A股
財經觀察
市場情緒
-
 股票配資交流:美國中期選舉:市場面臨三種情景
瀏覽51 評論0
財經早晚報
A股
匯率
-
 樓市新政,四大一線城市已全部落地
瀏覽46 評論0
PMI
宏觀經濟
制造業