
10月20-22日上海黃浦江畔,2026可持續(xù)全球領(lǐng)導(dǎo)者大會(huì)再度來襲。諾獎(jiǎng)、圖靈獎(jiǎng)得主現(xiàn)場(chǎng)講述科技未來與趨勢(shì),更有“解救”焦慮、內(nèi)卷時(shí)代的網(wǎng)紅教授——麥克法蘭與項(xiàng)飆現(xiàn)場(chǎng)對(duì)話! 名額有限,手慢無。讓我們共赴可持續(xù)之約!【點(diǎn)擊報(bào)名】
數(shù)字資產(chǎn)市場(chǎng)跟蹤
(一)加密資產(chǎn)市值和比特幣價(jià)格
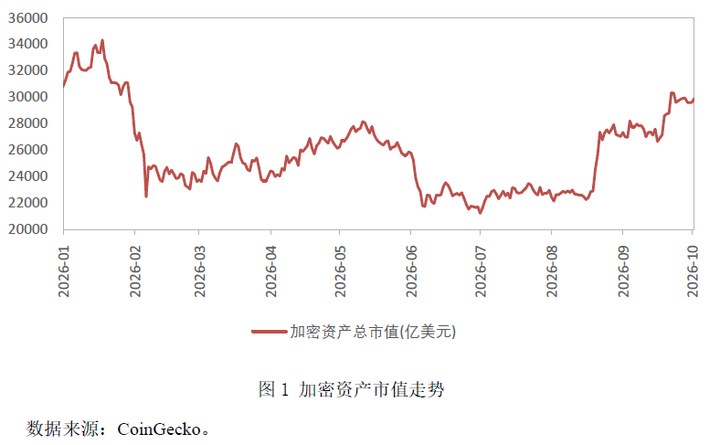
2026年第三季度,加密資產(chǎn)市值顯著回升。根據(jù)CoinGecko的統(tǒng)計(jì),截至2026年9月30日,加密資產(chǎn)總市值約2.96萬億美元,較2026年二季度末的2.17萬億美元上漲36.22%。其中,市值排名前五的加密資產(chǎn)及其占比分別為:比特幣57.17%、以太幣11.00%、泰達(dá)幣(USDT)6.18%、幣安幣3.44%和瑞波幣3.16%。
價(jià)格方面,根據(jù)CoinGecko的統(tǒng)計(jì),截至2026年9月30日,比特幣收盤價(jià)為8.36萬美元,較2026年二季度末的5.86萬美元上漲42.7%。這一變動(dòng)呈現(xiàn)出明顯的階段性特征:
7月初至8月中旬,比特幣價(jià)格在低位區(qū)間窄幅震蕩,缺乏明確的運(yùn)行方向。這一階段的壓制來自三個(gè)方面。其一,宏觀環(huán)境偏緊。關(guān)稅政策推升的通脹擔(dān)憂與高位運(yùn)行的長(zhǎng)端國(guó)債收益率削弱了風(fēng)險(xiǎn)資產(chǎn)的估值基礎(chǔ),美伊沖突升級(jí)進(jìn)一步壓低風(fēng)險(xiǎn)偏好,資金轉(zhuǎn)向防御性配置。其二,ETF資金尚未形成穩(wěn)定凈流入。6月現(xiàn)貨比特幣ETF凈流出約45億美元,為上市以來單月最高;7月雖出現(xiàn)數(shù)日凈流入,但未能延續(xù),機(jī)構(gòu)增量資金有限。其三,現(xiàn)貨成交持續(xù)低迷。據(jù)CryptoQuant統(tǒng)計(jì),主要交易所的比特幣現(xiàn)貨成交量較2024年末高點(diǎn)下降超過75%,回落至2023年熊市末期水平,市場(chǎng)參與意愿不足。
8月中旬至8月末,比特幣價(jià)格放量突破,構(gòu)成本季度漲幅最集中的階段。8月17日至21日,比特幣自6.45萬美元升至7.83萬美元,單周漲幅約21.4%,月末收于7.85萬美元附近。突破的直接觸發(fā)因素來自美國(guó)的債務(wù)管理操作,市場(chǎng)對(duì)美國(guó)財(cái)政可持續(xù)性與貨幣購(gòu)買力的擔(dān)憂上升,比特幣作為供給剛性資產(chǎn)的配置價(jià)值被重新關(guān)注。一是杠桿資金反向平倉(cāng)放大了漲幅。8月19日單小時(shí)內(nèi)加密資產(chǎn)空頭強(qiáng)平規(guī)模超過11億美元,24小時(shí)內(nèi)累計(jì)約30億美元,為2021年11月以來最大的一次空頭擠壓。二是機(jī)構(gòu)資金同步回歸。8月19日之后,美國(guó)現(xiàn)貨比特幣ETF累計(jì)凈流入約46億美元,年內(nèi)凈流入由7月末的凈流出約50億美元轉(zhuǎn)為正值。三是可供交易的籌碼進(jìn)一步收窄。同期長(zhǎng)期持有者持倉(cāng)占流通供應(yīng)量的比重升至約83%,為2023年12月以來最高。
9月,比特幣進(jìn)入高位寬幅震蕩,季末沖高后小幅回落。9月上旬價(jià)格延續(xù)在8萬美元上方運(yùn)行,9月15日一度回落至7.56萬美元,直接誘因是《數(shù)字資產(chǎn)市場(chǎng)清晰法案》在美國(guó)參議院的程序性表決未能通過。9月下旬價(jià)格再度走強(qiáng),9月21日升至8.66萬美元的季度高點(diǎn),創(chuàng)近8個(gè)月新高。此后資金動(dòng)能有所減弱,截至9月30日比特幣收于8.36萬美元。
(二)現(xiàn)實(shí)世界資產(chǎn)保持增長(zhǎng)
現(xiàn)實(shí)世界資產(chǎn)(RWA)保持增長(zhǎng)。根據(jù)RWA.xyz統(tǒng)計(jì),截至2026年9月30日,RWA總市值達(dá)385.52億美元,較二季度末的360.66億美元增長(zhǎng)6.89%。根據(jù)其底層資產(chǎn)劃分,美國(guó)國(guó)債RWA占比最高,市值約146.93億美元,相關(guān)產(chǎn)品主要承擔(dān)加密資產(chǎn)的鏈上貨幣市場(chǎng)基金功能,季內(nèi)規(guī)模由二季度末的154.22億美元有所回落,占比由42.76%降至38.11%;其次為大宗商品RWA,市值51.26億美元,占比13.30%;各種信貸類RWA(包括企業(yè)信貸、多元化信貸、資產(chǎn)支持信貸、市政信貸等)共計(jì)市值53.04億美元,總占比13.76%。股票RWA繼續(xù)保持高增長(zhǎng),本季度漲幅65.83%,市值達(dá)到31.87億美元,占比8.27%。其余底層資產(chǎn)及其RWA市值占比為:主動(dòng)管理策略10.42%、特定行業(yè)專業(yè)化融資6.90%、私募股權(quán)3.41%、風(fēng)險(xiǎn)投資2.70%、非美國(guó)政府債務(wù)2.55%、房地產(chǎn)0.59%。
股票RWA是季度內(nèi)現(xiàn)實(shí)世界資產(chǎn)領(lǐng)域變化最集中的方向。監(jiān)管層面的突破是本季度最實(shí)質(zhì)的變化。9月17日,美國(guó)證監(jiān)會(huì)(SEC)發(fā)布兩項(xiàng)為期五年的有條件豁免,允許符合條件的代幣化證券交易場(chǎng)所通過許可制自動(dòng)做市商與流動(dòng)性池交易代幣化的美國(guó)國(guó)家市場(chǎng)系統(tǒng)(National Market System,NMS)股票,并豁免相關(guān)流動(dòng)性提供商的經(jīng)紀(jì)自營(yíng)商定位。豁免要求代幣化股票持有人享有與普通股同等的投票權(quán)和分紅權(quán),第三方代幣化須通知發(fā)行公司并給予其提出異議的機(jī)會(huì),交易標(biāo)的范圍與成交量另設(shè)上限。9月24日,美國(guó)商品期貨交易委員會(huì)(CFTC)更新加密資產(chǎn)與區(qū)塊鏈指引,明確客戶資金可投資于許可資產(chǎn)的代幣化形式。上述進(jìn)展的意義在于,代幣化股票的監(jiān)管重心已從發(fā)行環(huán)節(jié)轉(zhuǎn)向合規(guī)交易與結(jié)算環(huán)節(jié),限制期限的有條件豁免實(shí)質(zhì)是受控試點(diǎn),能否擴(kuò)大取決于后續(xù)市場(chǎng)運(yùn)行狀況與風(fēng)險(xiǎn)是否可控。
全球數(shù)字資產(chǎn)監(jiān)管與發(fā)展
(一)美國(guó)加密資產(chǎn)立法進(jìn)程受挫
2026年三季度,美國(guó)加密資產(chǎn)市場(chǎng)立法遭遇重大挫折。9月15日,參議院對(duì)《數(shù)字資產(chǎn)市場(chǎng)清晰法案》(Digital Asset Market Clarity Act,下稱“CLARITY法案”)進(jìn)行終結(jié)辯論表決,結(jié)果為49票贊成、50票反對(duì),離正式進(jìn)入全院審議所需的60票尚差11票。這次表決較法案通過還有很遠(yuǎn)的距離,它針對(duì)的只是能否結(jié)束關(guān)于是否啟動(dòng)審議的辯論;表決未過,法案連進(jìn)入全院辯論的機(jī)會(huì)都沒有。CLARITY法案受挫后,美國(guó)加密資產(chǎn)立法短期難有進(jìn)展。距離11月中期選舉所剩的有效立法時(shí)間很短,今年內(nèi)成法的可能性已經(jīng)很小;2027年新一屆國(guó)會(huì)就任后,法案還需重新提出、重走立法程序。
CLARITY法案表決失敗的直接原因是未能形成跨黨派共識(shí)。所有民主黨人和獨(dú)立派議員都投了反對(duì)票,甚至還有四名共和黨議員也投了反對(duì)票。分歧的焦點(diǎn)集中在官員加密資產(chǎn)持倉(cāng)的倫理?xiàng)l款:終版雖要求總統(tǒng)、國(guó)會(huì)議員及聯(lián)邦法官將其重大加密相關(guān)經(jīng)濟(jì)利益出售或轉(zhuǎn)入盲信托(Blind Trust),盲信托是由獨(dú)立受托人全權(quán)管理資產(chǎn)、委托人不得知悉具體持倉(cāng)的信托安排,美國(guó)《政府倫理法》(Ethics in Government Act)將其作為隔離公職人員利益沖突的制度工具;但按該制度,委托人在原始資產(chǎn)被處分前仍知悉其構(gòu)成。在這樣的條件下,民主黨方面認(rèn)為,公職人員從本行業(yè)獲利的利益沖突仍未解決:即使資產(chǎn)在盲信托中,上述政府官員仍會(huì)知道自己可以從中受益,外國(guó)政府或其他利益方仍可能通過購(gòu)買加密資產(chǎn)來討好他們。銀行委員會(huì)資深民主黨議員伊麗莎白·沃倫(Elizabeth Warren)在投票前的演講中明確指出:不能“讓特朗普總統(tǒng)繼續(xù)通過其家族加密業(yè)務(wù)賺取數(shù)十億美元”。
立法受阻并不意味著美國(guó)加密資產(chǎn)監(jiān)管陷入停頓,重心正轉(zhuǎn)向機(jī)構(gòu)規(guī)則制定。8月18日,SEC發(fā)布《加密資產(chǎn)監(jiān)管規(guī)則》(Regulation Crypto Assets)提案,為涉及加密資產(chǎn)的投資合同建立定制化發(fā)行制度,包括初創(chuàng)期豁免(四年內(nèi)不超過500萬美元)、募資豁免(每12個(gè)月不超過7500萬美元),以及投資合同安全港——發(fā)行人在完成或永久終止其承諾的管理努力后,相關(guān)加密資產(chǎn)可不再被認(rèn)定為證券。這與3月發(fā)布的解釋性指引相銜接,構(gòu)成立法缺位下由SEC主導(dǎo)的規(guī)則框架。就此而言,美國(guó)加密資產(chǎn)監(jiān)管呈現(xiàn)立法路徑受阻、機(jī)構(gòu)規(guī)則填補(bǔ)的格局,市場(chǎng)短期內(nèi)仍將在SEC與美國(guó)商品期貨交易委員會(huì)(CFTC)兩套機(jī)構(gòu)口徑下運(yùn)行。
(二)數(shù)字歐元試點(diǎn)向商戶與批發(fā)結(jié)算延伸
數(shù)字歐元試點(diǎn)從金融機(jī)構(gòu)測(cè)試向真實(shí)商業(yè)場(chǎng)景延伸。9月15日,歐洲央行(ECB)發(fā)布意向征集,招募?xì)W元區(qū)電商及移動(dòng)電商商戶參與數(shù)字歐元試點(diǎn),申請(qǐng)截至10月27日。這是繼7月選定36家支付服務(wù)提供商之后,數(shù)字歐元試點(diǎn)的又一步。入選商戶將與指定試點(diǎn)支付服務(wù)提供商合作,在遠(yuǎn)程銷售環(huán)境中接受測(cè)試版數(shù)字歐元支付。試點(diǎn)計(jì)劃于2027年下半年啟動(dòng)、為期12個(gè)月,在歐洲央行及19個(gè)歐元區(qū)國(guó)家央行展開,使用不具有強(qiáng)制法償?shù)匚坏臏y(cè)試版數(shù)字歐元。
與零售試點(diǎn)并行的,是歐洲央行在批發(fā)結(jié)算領(lǐng)域推進(jìn)央行貨幣代幣化。9月21日,歐洲央行正式啟動(dòng)Pontes結(jié)算方案,使批發(fā)型代幣化資產(chǎn)交易能夠以央行貨幣完成結(jié)算。Pontes將私營(yíng)分布式賬本平臺(tái)與歐元體系現(xiàn)有的TARGET服務(wù)相連接,讓代幣化債券、基金等資產(chǎn)的現(xiàn)金側(cè)以央行貨幣結(jié)算,避免依賴私人數(shù)字貨幣帶來的信用風(fēng)險(xiǎn)。德意志銀行、桑坦德銀行、法國(guó)興業(yè)銀行、歐洲投資銀行以及清算機(jī)構(gòu)Clearstream等已列入首批參與機(jī)構(gòu),全面實(shí)施預(yù)計(jì)2028年完成。歐洲央行還計(jì)劃以部分自有資金投資代幣化證券、經(jīng)Pontes結(jié)算。由此,歐洲央行在面向公眾的數(shù)字歐元之外,同步推進(jìn)批發(fā)結(jié)算領(lǐng)域的央行貨幣數(shù)字化,形成零售與批發(fā)兩個(gè)層面的協(xié)同布局。
(三)數(shù)字人民幣跨境貿(mào)易服務(wù)升級(jí)
數(shù)字人民幣跨境貿(mào)易服務(wù)能力進(jìn)一步升級(jí)。9月18日,數(shù)字人民幣國(guó)際運(yùn)營(yíng)中心在中國(guó)—東盟金融合作與發(fā)展論壇上發(fā)布數(shù)幣達(dá)·勵(lì)付(CBETS LIFT)服務(wù)。這是數(shù)字人民幣跨境結(jié)算綜合服務(wù)平臺(tái)數(shù)幣達(dá)(CBETS)面向跨境貿(mào)易領(lǐng)域推出的專業(yè)服務(wù)品牌,聚焦跨境貿(mào)易結(jié)算與投融資。
數(shù)幣達(dá)·勵(lì)付以統(tǒng)一賬本和智能合約打通跨境貿(mào)易各環(huán)節(jié)。該服務(wù)以數(shù)幣達(dá)平臺(tái)為金融服務(wù)底座,聯(lián)動(dòng)貿(mào)易數(shù)字化服務(wù)平臺(tái)與電子提單平臺(tái),實(shí)現(xiàn)信息流、資金流、單據(jù)流三流合一。智能合約基于各方既定規(guī)則自動(dòng)履行合約條款,將融資與支付邏輯程序化,實(shí)現(xiàn)融資定向撥付、貸后管理與銷售回款自動(dòng)劃轉(zhuǎn);平臺(tái)支持海關(guān)、稅務(wù)、外匯等可信數(shù)據(jù)上鏈共享,輔助金融機(jī)構(gòu)開展貿(mào)易真實(shí)性核驗(yàn)。
數(shù)幣達(dá)·勵(lì)付著力暢通跨境人民幣的使用閉環(huán)。平臺(tái)支持跨境貿(mào)易本幣結(jié)算,降低企業(yè)匯兌成本與匯率風(fēng)險(xiǎn),并為境外采購(gòu)企業(yè)提供數(shù)字人民幣貿(mào)易融資,推動(dòng)形成境內(nèi)融資流出、境外結(jié)算收付、離岸市場(chǎng)投資、回流境內(nèi)的閉環(huán),提升境外企業(yè)獲得、持有和使用人民幣的便利性。目前上海、廣西、福建三地貿(mào)易數(shù)字化服務(wù)平臺(tái)已接入,建設(shè)銀行、交通銀行等已落地首批應(yīng)用場(chǎng)景。
數(shù)幣達(dá)·勵(lì)付的推出,是數(shù)字人民幣跨境支付基礎(chǔ)設(shè)施走向體系化、品牌化運(yùn)作的一步。這將有助于拓展跨境貿(mào)易本幣結(jié)算通道,提升數(shù)字人民幣在跨境場(chǎng)景的可得性與便利性。
加密資產(chǎn)壓力指數(shù)與脆弱性指數(shù)發(fā)布
自本期起,由中國(guó)社會(huì)科學(xué)院國(guó)家金融與發(fā)展實(shí)驗(yàn)室數(shù)字資產(chǎn)研究團(tuán)隊(duì)(Digital Asset Research Team,DART)自主構(gòu)建的加密資產(chǎn)壓力指數(shù)(Crypto Financial Stress Index,CFSI)與加密資產(chǎn)脆弱性指數(shù)(Crypto Financial Vulnerability Index,CFVI)正式發(fā)布,并將隨后續(xù)季度報(bào)告持續(xù)更新。加密市場(chǎng)波動(dòng)劇烈、風(fēng)險(xiǎn)形態(tài)復(fù)雜,單一的價(jià)格或情緒指標(biāo)難以刻畫風(fēng)險(xiǎn)的結(jié)構(gòu),本團(tuán)隊(duì)據(jù)此構(gòu)建了兩個(gè)相互配合的指數(shù),以刻畫加密市場(chǎng)風(fēng)險(xiǎn)的不同側(cè)面。其中,CFSI度量當(dāng)期已實(shí)現(xiàn)的風(fēng)險(xiǎn)釋放強(qiáng)度,CFVI度量尚未釋放的存量脆弱程度,二者構(gòu)成兩個(gè)獨(dú)立維度,相輔相成,回測(cè)結(jié)果也表明它們提供了現(xiàn)有情緒指標(biāo)不具備的渠道歸因信息。
(一)指數(shù)的定義與計(jì)算
CFSI由價(jià)格波動(dòng)、穩(wěn)定幣錨定穩(wěn)定性、交易所資金流、鏈上需求四個(gè)渠道合成,分別對(duì)應(yīng)波動(dòng)放大、穩(wěn)定幣脫錨、資金外逃、鏈上活動(dòng)萎縮四類風(fēng)險(xiǎn)來源。四個(gè)渠道的標(biāo)準(zhǔn)化讀數(shù)分別記為Svol、Sstable、Sflow、和Sdemand,W1~W4為對(duì)應(yīng)權(quán)重,指數(shù)計(jì)算方法如下:
其中,Svol為波動(dòng)渠道,以比特幣與以太坊的日收益率按市值加權(quán)合成組合收益率,再計(jì)算其近30日的滾動(dòng)年化波動(dòng)率,度量?jī)r(jià)格的波動(dòng)幅度;Sstable為穩(wěn)定幣錨定渠道,以USDT、USDC相對(duì)1美元的偏離的7日滾動(dòng)均值,與穩(wěn)定幣總市值近30日的收縮幅度各占一半合成,兼顧錨定信心與資金規(guī)模;Sflow為交易所資金流渠道,以交易所近30日累計(jì)凈流入除以同期平均市值計(jì)算,度量籌碼向交易所集中帶來的潛在拋壓;Sdemand為鏈上需求渠道,以比特幣與以太坊按市值加權(quán)的活躍地址數(shù)與交易筆數(shù)(均取近30日平均)度量鏈上活躍程度,讀數(shù)取反向,鏈上活躍度越低,壓力讀數(shù)越高。
CFVI由估值、穩(wěn)定幣供給趨勢(shì)、交易所籌碼三個(gè)渠道合成,分別對(duì)應(yīng)估值偏高、流動(dòng)性緩沖變薄、交易所籌碼堆積三類風(fēng)險(xiǎn)積累。三個(gè)渠道的標(biāo)準(zhǔn)化讀數(shù)分別記為Vval、Vsupply和Vreserve,W1~W3為對(duì)應(yīng)權(quán)重,指數(shù)計(jì)算方法如下:
其中,Vval為估值渠道,以市值與已實(shí)現(xiàn)市值之比(MVRV)按市值加權(quán),度量估值相對(duì)自身歷史的偏離程度;Vsupply為穩(wěn)定幣供給趨勢(shì)渠道,以穩(wěn)定幣總市值近30日的增速與近90日的最大回撤合成,度量流動(dòng)性緩沖的變動(dòng);Vreserve為交易所籌碼渠道,以交易所持幣市值除以比特幣與以太坊市值之和,度量潛在拋壓的堆積程度。
兩個(gè)指數(shù)采用歸一化思路進(jìn)行合成,即把各底層指標(biāo)置于其自身歷史分布之中,取其在經(jīng)驗(yàn)分位上的位置,標(biāo)準(zhǔn)化到0~100刻度,再按渠道合成總分。這一做法規(guī)避了不同指標(biāo)量綱不可比的問題,也降低了極端值的干擾。兩個(gè)指數(shù)均為日頻、雙向可變的連續(xù)讀數(shù)。兩個(gè)指數(shù)的渠道權(quán)重依據(jù)各類風(fēng)險(xiǎn)來源在經(jīng)濟(jì)活動(dòng)中的相對(duì)重要性設(shè)定,并以編制期內(nèi)典型風(fēng)險(xiǎn)事件的渠道貢獻(xiàn)度分解結(jié)果加以校準(zhǔn)。具體做法是選取代表性沖擊事件,逐次分解各渠道對(duì)總指數(shù)的貢獻(xiàn),考察各類風(fēng)險(xiǎn)在真實(shí)事件中的相對(duì)作用,據(jù)此校準(zhǔn)各渠道的權(quán)重取值。
(二)指數(shù)釋義及其金融學(xué)直覺
CFSI度量當(dāng)期已實(shí)現(xiàn)的風(fēng)險(xiǎn)釋放強(qiáng)度,是快變量;CFVI度量尚未釋放的存量脆弱程度,是慢變量。二者是兩個(gè)近乎正交的維度,度量的是風(fēng)險(xiǎn)的兩段不同過程。實(shí)測(cè)二者水平值的相關(guān)系數(shù)為+0.041,日度變動(dòng)的相關(guān)系數(shù)為+0.070,均接近零。這意味著當(dāng)期風(fēng)險(xiǎn)釋放與存量脆弱積累彼此獨(dú)立,市場(chǎng)既可以在高脆弱狀態(tài)下長(zhǎng)期風(fēng)平浪靜,也可以在毫無積累時(shí)遭遇外生沖擊。
這一劃分的金融學(xué)直覺,在于把風(fēng)險(xiǎn)的積累與釋放區(qū)分為兩個(gè)階段。由CFVI度量的脆弱性對(duì)應(yīng)資產(chǎn)負(fù)債表與流動(dòng)性條件的緩慢變化,估值的抬升、流動(dòng)性緩沖的變薄,都是風(fēng)險(xiǎn)條件的累積,本身不產(chǎn)生價(jià)格波動(dòng);而由CFSI度量的壓力則對(duì)應(yīng)風(fēng)險(xiǎn)條件成熟后的集中釋放。二者不同步,恰是危機(jī)演化的常態(tài)形態(tài),也是單一讀數(shù)難以刻畫的部分。
按壓力與脆弱兩個(gè)維度,市場(chǎng)狀態(tài)可劃分為四種情形。低壓力+高脆弱,市場(chǎng)對(duì)沖擊的承受力最弱,可以稱之為“干柴已備”,一旦市場(chǎng)出現(xiàn)一點(diǎn)火星,則可能帶來一次顯著的風(fēng)險(xiǎn)釋放;高壓力+高脆弱,對(duì)應(yīng)風(fēng)險(xiǎn)集中快速釋放的情形;高壓力+低脆弱,沖擊多為外生導(dǎo)致,市場(chǎng)自身結(jié)構(gòu)并未遭受重創(chuàng),這種情況下的風(fēng)險(xiǎn)釋放往往是短期過程;低壓力+低脆弱,市場(chǎng)總體平穩(wěn),內(nèi)部風(fēng)險(xiǎn)較低。圖5給出了這一劃分及四個(gè)具有代表性的落點(diǎn)。
(三)指數(shù)走勢(shì)與歷史回測(cè)
從當(dāng)前讀數(shù)看,加密市場(chǎng)處于壓力與脆弱性雙低的平穩(wěn)階段。CFSI與CFVI兩個(gè)指數(shù)均回溯至2018年12月28日,本期指數(shù)截至2026年9月30日,CFSI為37.8,處于歷史26.7%分位,低于2018年末以來全樣本均值44.9,也明顯低于2026年2月16日創(chuàng)下的歷史最高78.3;CFVI為40.6,處于偏低區(qū)間。圖6給出兩個(gè)指數(shù)自2018年末以來的走勢(shì),可見當(dāng)前二者同步回落,與二季度末的偏高狀態(tài)相比有所緩和。
圖6 加密資產(chǎn)壓力指數(shù)與脆弱性指數(shù)走勢(shì)(2018年末~2026年9月末)
我們對(duì)指數(shù)編制期間的六次代表性市場(chǎng)事件進(jìn)行了回測(cè),兩個(gè)指數(shù)均表現(xiàn)出有效的解釋力,并能通過渠道分解指認(rèn)風(fēng)險(xiǎn)來源。表1列出六次事件發(fā)生時(shí)兩個(gè)指數(shù)的讀數(shù),同時(shí)我們還以加密資產(chǎn)市場(chǎng)常用的恐慌與貪婪指數(shù)作為對(duì)比,展示指數(shù)的示警能力。
六次事件中,四次CFSI壓力讀數(shù)落在88%分位以上,表示其在事件發(fā)生時(shí)給出了一致的高壓信號(hào);而CFVI則揭示了風(fēng)險(xiǎn)沖擊的背景。CFVI的讀數(shù)高低,與事件發(fā)生的市場(chǎng)周期階段對(duì)應(yīng)。2022年至2023年初的四次事件發(fā)生在熊市,CFVI處于歷史低位,因?yàn)樾苁兄泄乐怠⒒I碼與穩(wěn)定幣供給均已收縮,脆弱性在前期的下跌中釋放殆盡;2024年以來的兩次事件發(fā)生在牛市后半段,CFVI處于歷史高位,估值抬升、籌碼堆積、緩沖變薄,更高的CFVI意味著一旦市場(chǎng)發(fā)生風(fēng)險(xiǎn),高脆弱性可能顯著放大市場(chǎng)沖擊,加深風(fēng)險(xiǎn)釋放的烈度和廣度。
有四次事件極具代表性。其一,日元套息平盤是牛市脆弱性高位上的宏觀沖擊,對(duì)應(yīng)了高壓力+高脆弱的風(fēng)險(xiǎn)象限。2024年7月31日日本央行加息,隨后引發(fā)日元套息交易大規(guī)模平倉(cāng),風(fēng)險(xiǎn)外溢至加密資產(chǎn)市場(chǎng)。當(dāng)日CFSI壓力示警,同時(shí)CFVI高企,說明沖擊發(fā)生在估值抬升、籌碼堆積的環(huán)境中,外生宏觀沖擊被高脆弱性放大。其二,Bybit被盜是“干柴已備,只待火星”這一低壓力+高脆弱象限的代表。2025年2月21日,交易所Bybit遭黑客攻擊,大量加密資產(chǎn)被盜。當(dāng)日CFSI壓力未起;但CFVI在事件前一個(gè)月就持續(xù)處于高位,且特別提示交易所籌碼高度集中的結(jié)構(gòu)脆弱性。在事前甚至事中,通行情緒指標(biāo)則完全沒有指征。其三,F(xiàn)TX破產(chǎn)是典型的外生沖擊,對(duì)應(yīng)低脆弱+高壓力象限的情形。2022年11月11日,交易所FTX因挪用客戶資金、流動(dòng)性枯竭而申請(qǐng)破產(chǎn)。當(dāng)日CFSI壓力示警;但CFVI處于低水平。這說明事件發(fā)生前市場(chǎng)自身結(jié)構(gòu)并無明顯脆弱積累,沖擊完全來自單點(diǎn)外生沖擊,而非市場(chǎng)整體。其四,SVB事件發(fā)生時(shí),指數(shù)表現(xiàn)為總讀數(shù)雖然平淡,但渠道分位尖銳示警。2023年3月10日,硅谷銀行(SVB)倒閉,存放于該行的美元穩(wěn)定幣USDC短暫脫錨。當(dāng)日CFSI從總分看只是中等壓力;但穩(wěn)定幣渠道的分位高達(dá)0.92,示警效果顯著,凸顯了指數(shù)的渠道歸因價(jià)值。
十余年來,加密資產(chǎn)從邊緣技術(shù)實(shí)驗(yàn)成長(zhǎng)為全球金融體系中的活躍組成部分,并與傳統(tǒng)金融深度交織。我們從2025年第一季度開始發(fā)布《全球數(shù)字資產(chǎn)季度報(bào)告》以來,數(shù)字資產(chǎn)已經(jīng)由市場(chǎng)現(xiàn)象走向制度建構(gòu),主要經(jīng)濟(jì)體的監(jiān)管框架亦在逐步落地,風(fēng)險(xiǎn)的度量與監(jiān)測(cè)正在成為一項(xiàng)不可或缺的基礎(chǔ)性工作。本團(tuán)隊(duì)構(gòu)建并發(fā)布加密資產(chǎn)壓力與脆弱性兩個(gè)指數(shù),正希望在這一進(jìn)程中提供一套結(jié)構(gòu)化指標(biāo),刻畫加密資產(chǎn)市場(chǎng)當(dāng)前所處狀態(tài)、風(fēng)險(xiǎn)來源和渠道歸因。我們將隨后續(xù)季度報(bào)告持續(xù)更新兩個(gè)指數(shù),也將不斷拓展指數(shù)的覆蓋范圍與構(gòu)成維度。加密資產(chǎn)與股票、債券、外匯、大宗商品等市場(chǎng)的關(guān)聯(lián)近年有所上升,后續(xù)我們擬將研究視野從加密市場(chǎng)內(nèi)部擴(kuò)展至跨市場(chǎng)的風(fēng)險(xiǎn)傳導(dǎo)分析,重點(diǎn)考察沖擊在不同市場(chǎng)之間的傳遞方向與強(qiáng)度,持續(xù)提升指數(shù)的風(fēng)險(xiǎn)監(jiān)測(cè)預(yù)警能力。
(作者系中國(guó)社會(huì)科學(xué)院國(guó)家金融與發(fā)展實(shí)驗(yàn)室數(shù)字資產(chǎn)研究團(tuán)隊(duì))
最新配資資訊
-
 上一篇
樓市新政,四大一線城市已全部落地
發(fā)表于2026-10-16 瀏覽9 評(píng)論0
-
 下一篇
結(jié)構(gòu)優(yōu)化 AI賦能 券商研究業(yè)務(wù)加速轉(zhuǎn)型
發(fā)表于2026-10-16 瀏覽10 評(píng)論0
-
 配資投資:林志輝辭任片仔癀董事長(zhǎng),三年任內(nèi)市值縮水近千億
瀏覽24 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 配資炒股大全:霍爾木茲風(fēng)云又起!地緣局勢(shì)引爆油運(yùn)板塊,石油ETF華寶(159019)標(biāo)的指數(shù)漲超1%
瀏覽36 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 在線配資開戶:10月13日收盤:三大指數(shù)漲跌不一 油價(jià)走高 標(biāo)普500牛市四周年之際市場(chǎng)聚焦銀行財(cái)報(bào)與通脹
瀏覽41 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 新疆股票配資:投機(jī)資金離場(chǎng),央行買盤托底,金價(jià)能否穩(wěn)住4200美元
瀏覽40 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 青海股票配資:多地宣布11月放秋假,11月將迎來出游小高峰
瀏覽62 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 配資指數(shù)網(wǎng)站:深夜!美聯(lián)儲(chǔ)突發(fā)大消息!沃勒:仍需進(jìn)一步加息
瀏覽59 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 配資論壇門戶:逛奧萊 看中網(wǎng) 體育+商業(yè)融合激活首都假日消費(fèi)新動(dòng)能
瀏覽68 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 炒股配資資訊:節(jié)后工業(yè)品各品種市場(chǎng)觀點(diǎn)匯總
瀏覽75 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 廣東炒股配資公司:漲價(jià)函漫天飛,紙價(jià)卻紋絲不動(dòng):雙節(jié)消費(fèi)"塌方",紙包裝業(yè)的連鎖沖擊才剛開始
瀏覽286 評(píng)論0
人民幣匯率
流動(dòng)性
央行
-
 新股配資門戶網(wǎng):外送線路建設(shè)延遲,包頭卜爾漢圖300MW/1800MWh獨(dú)立儲(chǔ)能不能如期并網(wǎng)
瀏覽85 評(píng)論0
人民幣匯率
流動(dòng)性
央行