
10月20-22日上海黃浦江畔,2026可持續(xù)全球領(lǐng)導(dǎo)者大會再度來襲。諾獎、圖靈獎得主現(xiàn)場講述科技未來與趨勢,更有“解救”焦慮、內(nèi)卷時代的網(wǎng)紅教授——麥克法蘭與項(xiàng)飆現(xiàn)場對話! 名額有限,手慢無。讓我們共赴可持續(xù)之約!【點(diǎn)擊報(bào)名】
歷經(jīng)首次上會被否、二次主動撤材料,安佑生物開啟了第三次 IPO 征程。
為掃清上市障礙,這家公司擬剝離生豬養(yǎng)殖業(yè)務(wù)、下調(diào)募資金額。不過,溫氏投資 “股東 + 第一大客戶” 的雙重身份、激增的應(yīng)收賬款、對下游客戶擔(dān)保敞口,疊加飼料行業(yè)強(qiáng)周期、薄毛利的行業(yè)底色,為其上市之路埋下多重不確定性。
兩度闖關(guān)失敗
安佑生物是一家聚焦動物精準(zhǔn)營養(yǎng)的農(nóng)牧集團(tuán),主打豬教槽保育料,豬飼料為基本盤,同時布局禽、水產(chǎn)、反芻飼料賽道。公開信息顯示,2025 年公司工業(yè)飼料產(chǎn)量位列國內(nèi)前二十,豬飼料銷量躋身國內(nèi)前十,豬教槽保育飼料銷量位居國內(nèi)前三。
安佑生物最早于 2016 年 3 月遞交滬市主板 IPO 申請,2018 年 1 月上會失敗,當(dāng)時被否的核心癥結(jié)集中在內(nèi)控合規(guī)層面,子公司累計(jì)出現(xiàn) 8 項(xiàng)環(huán)保處罰、3 項(xiàng)安全生產(chǎn)處罰,還疊加規(guī)劃、消防、稅務(wù)等多部門處罰記錄;部分養(yǎng)豬場缺失動物防疫條件合格證、環(huán)評驗(yàn)收、排污許可證,房產(chǎn)、土地存在權(quán)屬瑕疵、未批先建等歷史遺留問題。
首次折戟后,安佑生物重整材料,向深市主板發(fā)起沖擊。2023 年6 月深交所主板 IPO 獲得受理,7 月進(jìn)入問詢,9 月審核狀態(tài)變更中止,同年 12 月恢復(fù)審核。但在 2024 年 6 月末,公司主動撤回 IPO 申報(bào)材料,第二次上市之旅結(jié)束。
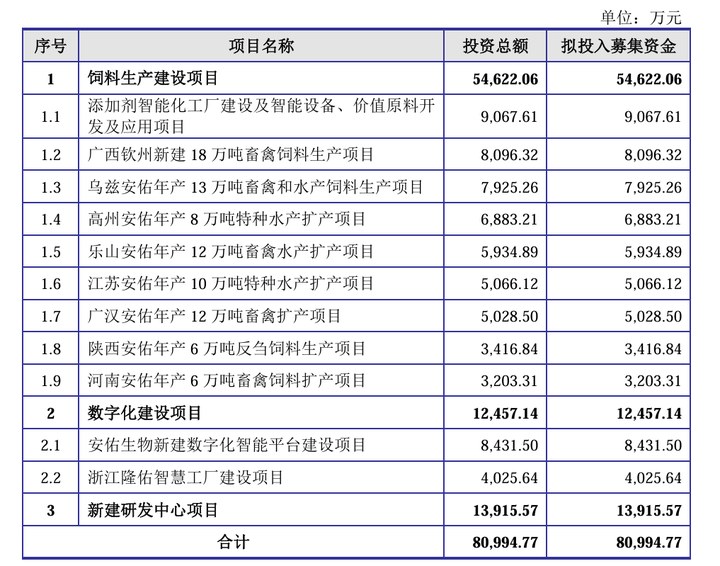
時隔一年多,安佑生物開啟第三次 IPO征程。相較于前兩次申報(bào),本次申報(bào)方案做出明顯 “減法”。本次擬募集資金規(guī)模約 8.10 億元,對比上一輪申報(bào)的 11.04 億元出現(xiàn)明顯壓降,并且直接取消了 2 億元補(bǔ)充流動資金募投項(xiàng)目。全部募資將投向三大方向,其中飼料生產(chǎn)建設(shè)項(xiàng)目 5.46 億元,數(shù)字化建設(shè)項(xiàng)目 1.25 億元,新建研發(fā)中心項(xiàng)目 1.39 億元,三項(xiàng)合計(jì)募資 8.1 億元。
業(yè)務(wù)端,為解決此前養(yǎng)殖業(yè)務(wù)帶來的合規(guī)歷史問題,安佑生物于2020 年 11 月剝離生豬養(yǎng)殖業(yè)務(wù),完全聚焦飼料研發(fā)、生產(chǎn)與銷售,以 “動物精準(zhǔn)營養(yǎng)” 重新定義自身資本市場定位,試圖和此前引發(fā)監(jiān)管質(zhì)疑的養(yǎng)豬業(yè)務(wù)切割開。
周期波動下業(yè)績停滯
界面新聞記者注意到,近五年安佑生物凈利潤四度下滑。2021?2025 年,公司營業(yè)收入分別為 108.43億元、114.95億元、119.53 億元、94.07 億元、101.33 億元;歸屬凈利潤分別為3.87億元、2.74億元、 2.60 億元、1.83 億元、2.51 億元,分別同比下滑27%、29%、5%、30%,僅2025年同比增長37%。
如果細(xì)看盈利質(zhì)量,飼料行業(yè)薄利的特征在安佑生物身上體現(xiàn)得更為突出。2023?2025 年,公司綜合毛利率為 9.26%、9.72%、9.78%,維持在 10% 以內(nèi)的低位區(qū)間。
注冊會計(jì)師王子齊對界面新聞記者分析稱,“飼料行業(yè)本身屬于微利賽道,直接材料占生產(chǎn)成本 90% 以上,企業(yè)利潤空間高度受控于上下游。安佑生物毛利率不足 10%,意味著企業(yè)對于成本波動的耐受空間很窄,上下游稍有風(fēng)吹草動,就會直接擠壓利潤。”
上游原材料端,玉米、豆粕、小麥、面粉是安佑生物最主要耗用原料,2023?2025 年,四類主要原料采購額占總采購金額比重分別達(dá)到 60.83%、59.13%、61.25%。其中,豆粕原料高度依賴海外大豆進(jìn)口,價格受主產(chǎn)國天氣、國際貿(mào)易政策、地緣沖突、物流成本多重外部因素?cái)_動。
下游維度,安佑生物豬飼料收入占比超過 75%,經(jīng)營深度綁定生豬養(yǎng)殖周期。農(nóng)業(yè)農(nóng)村部統(tǒng)計(jì)數(shù)據(jù)顯示,2023年至2025年末全國生豬存欄量分別為 4.34 億頭、4.2743 億頭、4.3 億頭;生豬出欄量 7.27億頭、7.03億頭、7.2億頭;全國豬飼料產(chǎn)量 1.5億噸、144 億噸、1.66億噸,行業(yè)數(shù)據(jù)的起伏直接映射飼料企業(yè)的經(jīng)營冷暖。2024 年,受養(yǎng)殖規(guī)模波動疊加客戶結(jié)構(gòu)調(diào)整,安佑生物飼料銷量同比下滑 9.77%,營收同步承壓。
“豬周期不會徹底消失,只是波動形態(tài)發(fā)生改變。對于安佑生物而言,75% 以上收入錨定豬飼料,只要生豬價格下行,養(yǎng)殖戶壓欄、去產(chǎn)能,企業(yè)就要直面銷量下滑風(fēng)險。” 農(nóng)牧行業(yè)研究員周宇希對界面新聞記者表示。
行業(yè)競爭格局同樣不容樂觀。國內(nèi)飼料行業(yè)競爭已經(jīng)從大企業(yè)擠壓中小企業(yè),轉(zhuǎn)向頭部集團(tuán)之間的直接對抗。下游大型養(yǎng)殖集團(tuán)自建飼料產(chǎn)能,雖以自用為主,但持續(xù)擠壓商品飼料市場空間;上游大型糧商向下游飼料制造滲透,進(jìn)一步加劇行業(yè)競爭。截至目前國內(nèi)年產(chǎn)百萬噸以上飼料集團(tuán)已經(jīng)達(dá)到 37 家,行業(yè)內(nèi)卷加劇,倒逼企業(yè)持續(xù)加碼市場拓展投入。
目前,國內(nèi)飼料企業(yè)大致可以分為三類,第一類是聚焦飼料主業(yè)的企業(yè),如海大集團(tuán)、安佑生物、播恩集團(tuán)、邦基科技;第二類是 “飼料 + 養(yǎng)殖” 雙輪驅(qū)動企業(yè),如新希望、雙胞胎、大北農(nóng)、唐人神、傲農(nóng)生物(維權(quán)),業(yè)績會被養(yǎng)殖周期擾動;第三類是牧原股份、溫氏股份這類養(yǎng)殖龍頭,自建飼料工廠主要服務(wù)自身養(yǎng)殖體系。安佑生物專注飼料主業(yè),也意味著必須直面來自另外兩類企業(yè)的競爭壓力。
值得一提的是,飼料行業(yè)還有一個無法回避的客觀約束 —— 銷售半徑。飼料產(chǎn)品單位價值低、運(yùn)輸成本占比高,企業(yè)想要拓展市場,就需要持續(xù)新建工廠、設(shè)立子公司,資本開支壓力長期存在。截至2025年末,安佑生物海內(nèi)外合計(jì)設(shè)立 60 余家子公司,未來還需要持續(xù)優(yōu)化布局,資本投入會對企業(yè)資金形成消耗。
關(guān)聯(lián)交易大增
為了挽救下滑的業(yè)績,安佑生物于2025年1月“引入”二股東溫氏股份。彼時,溫氏股份給予安佑生物的估值為20億元,價格為5.22元/股,共耗資4.9億元拿到安佑生物24.48%的股權(quán),后股權(quán)增加至如今的28.05%,為公司第二大股東。與此同時,2025年溫氏股份一躍成為安佑生物的第一大客戶,股東兼大客戶的雙重身份,使得關(guān)聯(lián)交易的公允性、上市公司業(yè)務(wù)獨(dú)立性備受市場審視。
數(shù)據(jù)顯示,安佑生物對溫氏股份銷售收入2024 年為756.97 萬元,2025 年升至 5.45 億元,同比增幅超過 70 倍,該部分收入占公司當(dāng)年?duì)I業(yè)收入比重達(dá)到 5.38%。短短一年時間,關(guān)聯(lián)銷售規(guī)模爆發(fā)式增長。這是市場化業(yè)務(wù)拓展的結(jié)果,還是股東身份帶來的特殊訂單傾斜?
“溫氏股份作為國內(nèi)養(yǎng)殖龍頭,訂單體量巨大。此外,大型養(yǎng)殖集團(tuán)議價能力普遍很強(qiáng),企業(yè)在合作當(dāng)中話語權(quán)偏弱。” 周宇希向界面新聞記者分析。
在回復(fù)界面新聞記者就關(guān)聯(lián)業(yè)務(wù)短期爆發(fā)式增長和入股的商業(yè)邏輯向公司的提問時,安佑生物表示,“溫氏股份系國內(nèi)生豬養(yǎng)殖和黃羽肉雞雙賽道龍頭,與公司合作歷史超過10年。”及“養(yǎng)殖產(chǎn)能分布與配套飼料產(chǎn)能存在結(jié)構(gòu)性不匹配,疊加飼料產(chǎn)品的運(yùn)輸半徑限制,其在部分養(yǎng)殖集中區(qū)域須就近外購飼料”。
界面新聞記者注意到,不僅是關(guān)聯(lián)交易,安佑生物為了業(yè)績,在應(yīng)收款上也開始釋放敞口。2023?2025 年末,公司應(yīng)收賬款賬面價值分別為 4.36億元、4.27億元、5.55億元,占各期末流動資產(chǎn)比例 21.85%、22.45%、25.83%。
安佑生物2025 年應(yīng)收賬款位 5.55 億元,同比漲幅 29.96%,而同期營業(yè)收入同比增速7.7%,應(yīng)收賬款增速跑贏營收增速,說明公司銷售回款有所惡化,收入質(zhì)量弱化。
更令人擔(dān)心的是對外擔(dān)保業(yè)務(wù)。為維護(hù)客戶關(guān)系,緩解下游養(yǎng)殖戶資金壓力,安佑生物與銀行合作,為符合資質(zhì)的飼料客戶提供定向貸款擔(dān)保,貸款資金專門用于向安佑生物支付飼料貨款,公司作為業(yè)務(wù)推薦方承擔(dān)一般或者連帶擔(dān)保責(zé)任。
2023?2025 年末,公司對外擔(dān)保余額分別為 5927.80 萬元、3933.17 萬元、4420.65 萬元;對應(yīng)計(jì)提預(yù)計(jì)負(fù)債 296.39 萬元、196.66 萬元、221.03 萬元。2023?2025 年,部分下游客戶無力償還貸款,公司甚至出現(xiàn)了承擔(dān)擔(dān)保代償?shù)那闆r,由此形成的其他應(yīng)收款分別為 1513.65 萬元、1165.04 萬元、684.69 萬元。
“上市公司為客戶擔(dān)保,本質(zhì)上把養(yǎng)殖戶經(jīng)營風(fēng)險向自身轉(zhuǎn)移。” 王子齊指出,“擔(dān)保形成的其他應(yīng)收款回收難度不小。”
在回復(fù)界面記者貸款擔(dān)保業(yè)務(wù)的問題時,安佑生物也表示“養(yǎng)殖客戶初始投入大、資金回籠周期長,多數(shù)中小客戶缺乏獨(dú)立融資能力。為緩解客戶資金壓力、增強(qiáng)合作黏性。”
最新配資資訊
-
 上一篇
配資炒股服務(wù)中心:霍爾木茲海峽,大消息!伊方:正等待美軍艦靠近并將其擊沉
發(fā)表于2026-10-14 瀏覽30 評論0
-
 下一篇
配資炒股大全:霍爾木茲風(fēng)云又起!地緣局勢引爆油運(yùn)板塊,石油ETF華寶(159019)標(biāo)的指數(shù)漲超1%
發(fā)表于2026-10-14 瀏覽24 評論0
-
 上海股票配資:【瀝燃日報(bào)】燃油價格同步大幅補(bǔ)漲,瀝青倉單注冊暴增
瀏覽35 評論0
PMI
A股
財(cái)經(jīng)早晚報(bào)
-
 配資官方:哈藥股份總裁蘆傳有被立案留置:去年薪酬近300萬元,公司強(qiáng)調(diào)生產(chǎn)經(jīng)營正常
瀏覽40 評論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 沙特與胡塞武裝互襲不斷 美方多重顧慮之下介入意愿有限
瀏覽39 評論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 證券配資APP:諾貝爾經(jīng)濟(jì)學(xué)獎,周一揭曉!熱門人選都有誰
瀏覽37 評論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 中文在線驚雷:港股IPO與A股定增同步終止__財(cái)經(jīng)頭條
瀏覽37 評論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 專業(yè)配資知識網(wǎng):全是自己人!特朗普組建調(diào)查委員會,能否解職美聯(lián)儲理事庫克
瀏覽57 評論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 美債收益率走高令歐洲經(jīng)濟(jì)多角度承壓
瀏覽82 評論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 配資門戶網(wǎng)址:約1.8萬字的中國財(cái)政政策半年報(bào),有何看點(diǎn)?
瀏覽53 評論0
財(cái)經(jīng)早晚報(bào)
A股
匯率
-
 財(cái)政部:有力有效實(shí)施更加積極的財(cái)政政策
瀏覽55 評論0
PMI
宏觀經(jīng)濟(jì)
制造業(yè)
-
 配資股票:運(yùn)價狂飆!石油石化全天猛攻,石油ETF華寶(159019)標(biāo)的指數(shù)漲超3%!
瀏覽121 評論0
財(cái)經(jīng)早晚報(bào)
A股
匯率