每經記者|舒冬妮????每經編輯|楊翼????
10月7日,達美航空上海浦東—洛杉磯航線正式由每周3班增加至每周5班,隨著此次增班,中美雙方現階段定期客運航權額度首次被全部使用。根據現行安排,2024年后中美雙方各允許對方航司每周運營最多50個往返定期客運航班(即合計每周200個單程航段)。
不過,與航權額度“用滿”形成對比的是,目前中美客運航班量與2019年同期仍有較大差距。航班管家數據顯示,2026年9月,中美之間實際執飛客運航班合計840班(中方航司、美方航司各執飛420班),2019年同期為2957班,班次恢復至2019年同期的28.4%。
兩位民航領域資深專家在接受《每日經濟新聞》記者采訪時表示,航權額度“用滿”首先是一個商業狀態,在現行中美民用航空運輸協定及后續修訂框架下,雙方按照對等原則分配指定承運人、航點和每周班次額度,承運人將已批額度全部申請執行,即可稱為“用滿”,并不等于法律意義上的航權“枯竭”。
這兩位專家認為,后續航權額度是否進一步擴大,相關空域條件如何變化,將成為影響中美航線進一步恢復的重要因素。
這兩位專家還表示,對于消費者而言,短期利好是直飛選擇增加,但旺季、公商務票價未必大降,留學和旅游客人可對比一些中轉航線,根據自身需求選擇國航、東航、南航等航空公司(以下簡稱航司)的核心樞紐線或中轉線,提前2個月到3個月鎖價,避免臨時高價購票。
圖據達美航空
如何理解額度“用滿”?
要理解航權額度“用滿”,首先要回到中美航空運輸的制度框架。現行中美航空運輸的法律基礎是1980年9月17日簽署生效的《中華人民共和國政府和美利堅合眾國政府民用航空運輸協定》,其后經多次換文、議定書和航空會談逐步修訂。按照航權對等原則,美國交通部自2024年3月31日起允許中方航司合計每周運營最多50個中美往返定期客運航班,美方對等獲得每周50班額度。至2024年底,中方航司已將50班額度飛滿;隨著達美此次增班,美方額度也首次填滿,中美雙方合計每周100個往返班次的航權額度由此全部“用滿”。
為什么現階段航權額度已經“用滿”,中美客運航班卻只有2019年的約三成?
在民航領域從業多年、上海匯業(常州)律師事務所律師朱開元向《每日經濟新聞》記者指出,其中一個重要原因是統計口徑不同,“恢復三成”主要是以客運航班班次與2019年同期進行比較,并非座位數量恢復至三成。
朱開元表示,目前,中美客運航班主要采用A350、B787等寬體客機,部分航班的客艙結構也更加偏向高端化。目前,中美人員往來需求,尤其是留學、探親以及部分高端商務需求,仍高于現有運力能夠承載的水平,但“高價格+少班次+長航時”抑制了部分需求,市場客群也因此向高支付能力人群集中。
成本因素同樣影響航司的增班決策。朱開元表示,由于第三方空域變化,部分飛往美國的客運航班需要繞行,部分航班還會考慮航油問題在阿拉斯加安克雷奇經停,飛行時間和運營成本因此增加。在運營成本抬升背景下,航司更傾向于將寬體機運力投向收益更高的航線。
從航司的實際動作看,增班之外,高端客艙投入也在同步推進。記者從達美航空獲悉,從10月底起,其上海—底特律航線將使用新版A350-900客機,商務艙套間由32個增加至40個,同時配置40個尊尚經濟艙、36個優悅經濟艙和159個經濟艙座位。
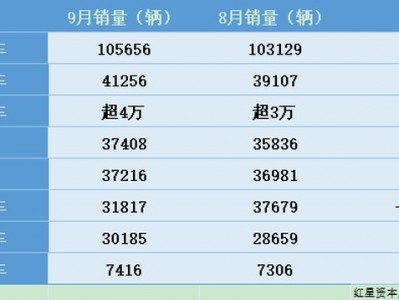
航班管家數據顯示,2026年9月,美聯航以204班位居中美航線客運航班量首位,達美航空145班次之;國內航司國航123班、東航102班、南航86班。從相對2019年同期的航班恢復率看,廈門航空最高,也僅恢復至46%;達美航空次之,為44%。與2019年同期相比,各主要航司的中美客運航班量仍存在明顯差距。
2026年9月中美航線承運航司往返航班量。圖據航班管家DAST
航班管家數據顯示,中美航線恢復率在中國TOP20國際航線中長期處于尾部;同期中國至西亞、中亞、非洲等“一帶一路”沿線多國客運航班量已經超過2019年,部分國家航線的航班恢復率甚至接近200%。
“用滿”之后如何擴容?
對于航權額度“用滿”后的下一步,民航領域資深專家吳明(化名)表示,并不存在“用滿后自動啟動新一輪談判”的機制。
吳明表示,下一階段,通常由一方民航或交通主管部門提出增班或修訂請求,雙方就班次、航點、承運人、時刻等進行磋商;如果涉及協定總量和市場準入的重大調整,再進入修訂程序。此前,中美雙方也曾通過議定書等方式進行航權額度擴容。
朱開元提到,航權額度“用滿”后,也不意味著必須正式修訂兩國航空運輸協定。除修訂協定外,雙方還可以通過換文、簽署聯合諒解備忘錄等方式,對運力、航點和指定承運人數量進行調整。若不進行調整或協商,美國航司若有進一步需求,則可能需要申請不定期航班。
從航司角度看,現階段增加一兩個航班對市場整體供需關系的影響有限。朱開元認為,目前,中美航線仍屬于供給相對緊張的市場,從每周48班增加到每周50班帶來的運力增量,對整體票價的影響有限。如果未來航權額度從每周50班進一步提高至每周80班,甚至更高,或者相關空域條件改善、繞飛成本下降,機票價格才可能出現更明顯的彈性。
對于中國航司而言,國際航線恢復還可能影響國內市場運力結構。吳明表示,如果中美等國際航線繼續增加班次,部分寬體機從國內干線回流國際市場,國內部分航線的過剩運力可能減少,對京滬、滬深等核心干線的價格競爭及客公里收益產生影響;在油價相對穩定的情況下,中美航線進一步恢復也有望提高航司寬體機利用率。
消費者方面,增加航班首先意味著直飛選擇和購票確定性提升,但短期內一兩班增量未必帶來明顯降價。朱開元認為,由于當前整體供給仍明顯低于2019年水平,疊加繞飛成本和油價等因素,旺季以及留學、商務等需求集中釋放時段,票價仍可能保持較高水平。
朱開元進一步表示,對于中美航空市場而言,隨著現階段定期客運航權額度被全部使用,后續航權是否進一步擴大、相關空域條件如何變化,以及兩國人員往來和經貿交流需求如何恢復,將成為影響中美航線進一步恢復的重要因素。