美聯儲加息落地之后,美元指數出現反彈,全球多數非美貨幣隨之承壓走弱。在美元走強、中美利差有所走闊的背景下,人民幣并未跟隨外部環境走弱,反而逆勢走出一輪獨立行情。
9月28日,人民幣兌美元中間價報6.7399,調升90個基點。前一交易日中間價報6.7489,在岸人民幣16:30收盤價報6.7131,夜盤收報6.7125。在此之前,離岸、在岸人民幣于9月18日雙雙升破6.7關口,創下2023年1月以來階段性新高,突破關鍵點位后,匯率隨即轉入6.7附近雙向震蕩運行。
面對這一輪不同尋常的匯率走勢,市場也生出諸多疑問:在美元加息的大環境下,人民幣為何走出不貶反升的行情?匯率波動下,A股企業損失會加劇嗎?后市人民幣會否持續走強,四季度又將如何演繹?
美聯儲加息,人民幣為何不貶反升
美聯儲加息落地后,美元指數反彈、利差走闊,人民幣卻并未承壓,展現出極強市場韌性。
市場分析認為,這并非簡單由利差因素驅動,而是基本面、結售匯周期、監管框架共同作用的結果。
“這一現象很難僅通過短期外匯市場邏輯來解釋。”北京龍和投資首席經濟學家趙慶明認為,從基本面來看,我國充足的外匯儲備是抵御匯率貶值壓力的重要支撐,疊加貿易順差為人民幣走強打下堅實基礎。此外,人民幣適度升值能夠降低進口成本,對提振內需存在積極作用,這也是本輪人民幣匯率走強背后不可忽視的因素。
東方金誠宏觀首席分析師王青表示,人民幣總體保持穩中偏強走勢主要源于當前我國外部經貿環境整體穩定,出口持續高增,國內宏觀經濟保持穩中有進勢頭,人民幣匯率有較強的內在支撐。
值得注意的是,我國已經建立起跨境資金流動“宏觀審慎+微觀監管”兩位一體監管框架。王青認為,中美貨幣政策周期錯位引發的大規模跨境資金流動風險會得到有效控制,因而美聯儲加息對人民幣匯率的影響不必過度高估。
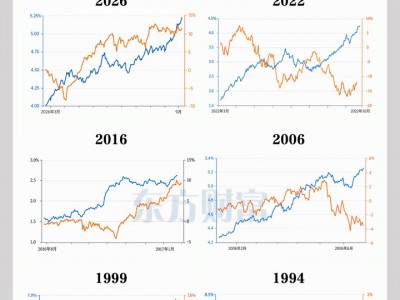
國聯民生證券首席經濟學家兼宏觀首席分析師?陶川在研究報告中提出,人民幣在海外加息時走強的核心不在于利差形態,而在于結售匯結構。企業持匯收益主要由美元利息收益加預期人民幣貶值收益決定。當美元利率高企、人民幣仍在貶值,持匯是正收益,企業傾向“收匯不結”;當人民幣對美元止跌轉升時,持匯就從資產變成成本,結匯盤開始釋放。
該報告指出,2025年12月至2026年5月,與貨物相關的結匯比率從59%附近抬升到72%以上,對應人民幣從7.04附近走強到6.78附近,說明升值拐點出現后,企業結匯強度確實系統性上移。6月至7月,比率回落但人民幣沒有轉貶,說明最陡釋放階段過去,進入高位平臺。8月比率回升到66%,與9月傳統結匯旺季、中間價偏強、離岸強于在岸相互印證。
數據顯示,8月銀行代客結售匯順差達到519億美元,環比大幅上升267億美元。王青判斷,9月順差規模還會處于偏高水平。
匯率升值,A股企業損失會加劇嗎
人民幣持續升值在利好進口的同時,也會給出口導向型企業帶來財務壓力。
華創證券?首席經濟學家?張瑜基于A股財報測算,自2025年四季度人民幣升值提速后,A股非金融企業匯兌費用明顯抬升。2026年上半年,匯兌損失擴大至1051.58億元,環比上漲111.3%,占歸母凈利潤比重5.7%。對比歷史同等升值幅度的階段,本次匯兌損失對盈利的拖累明顯高于過往。
值得注意的是,如果只看“匯兌損益”科目,容易丟失外匯套保帶來的損益變化。
張瑜解釋,套期工具產生的損益并不計入“匯兌損益”科目,因此即使企業做了套保管理匯率風險,單看“匯兌損益”也會產生失真。會計準則下,被套保外幣資產負債的匯兌損失計入“財務費用匯兌損益”科目,但對沖用的遠期/期權衍生品收益計入投資收益/公允價值變動,不在匯兌損益科目直接體現。
以立訊精密為例,2026上半年產生匯兌損失19.86億元,但同期該公司開展外匯衍生品交易,產生12.97億元收益,因此,凈損失僅有6.89億元左右。
為觀察套保真實效果,張瑜選取境外營收占總營收比重不低于50%的A股非金融公司作為觀察樣本。這類主體外匯風險管理需求相對更強,衍生品交易中與外匯有關的比重應該較高。
樣本數據顯示,高海外敞口企業可通過投資收益對沖部分匯兌損失:2026年上半年,樣本匯兌損失合計399億元,公允價值變動凈損失137億元,投資凈收益309億元,三項合并凈損失227億元,較單純匯兌損失收窄43.1%。但即便經過套保對沖,這仍是2016年以來首個三科目合計為凈損失的半年度,往年同期多為凈收益。
趙慶明分析,升值可以降低進口商品的采購成本,帶動進口商品需求提升,在一定程度上刺激內需,但這一拉動效果相對有限。內需的核心決定因素仍是居民就業與收入水平。與之相對,人民幣升值會對出口企業形成壓力,從上市公司財報數據可以看到,出口營收占比較高的企業面臨明顯的財務壓力,部分原本利潤率偏低的企業甚至因此出現虧損,升值對出口板塊帶來的沖擊不容小覷。
趙慶明認為,對于出口企業而言,對沖匯率風險最根本的方式,是提升產品技術含量與全球市場競爭力,掌握產品定價權。在此基礎上,無論匯率出現升值或貶值波動,企業都能保持相對有利的經營地位,穩定自身盈利水平。
四季度,人民幣匯率將如何演繹
9月以來,人民幣對美元匯率整體呈現穩中偏強運行態勢,人民幣兌美元中間價自9月上旬開啟連續調升行情:8日至18日實現連續九個交易日調升,累計調升幅度顯著。
9月18日,在岸、離岸人民幣兌美元匯率盤中雙雙升破6.7關口,創下2023年1月以來階段性新高。在突破6.7關口后,人民幣匯率并未單邊持續走高,進入雙向震蕩格局,受美元指數波動等影響,在岸、離岸匯率近期圍繞6.7附近窄幅波動,出現小幅回調。
站在三季度末尾,四季度人民幣匯率將如何演繹,成為市場關注焦點。綜合多家機構研判,四季度人民幣將受季節性結匯、海外政策變化共同影響,同時需要警惕美元重回單邊走強的潛在風險。
央行2026年第三季度貨幣政策例會明確提出,堅持市場決定匯率,增強外匯市場韌性,防范羊群效應與非理性預期放大,維護人民幣匯率在合理均衡水平上的基本穩定。
王青判斷,短期內人民幣匯率有望延續穩中偏強走勢。后期要關注我國出口增速變化,以及海外主要經濟體貨幣政策調整等因素對美元指數的影響。預計接下來人民幣大體上會保持與美元反向波動、波幅相對較小的運行格局。
?陶川提醒,往后看,真正風險不在美歐日加息本身,而在美元指數是否重新進入單邊強區間;若美元只是在100附近震蕩,海外加息對人民幣的邊際約束有限。只要中國政策端與貿易規模所釋放的人民幣升值預期不被破壞,美元兌人民幣匯率扭轉至去年7.1上方的區域需要更強沖擊。
南華期貨研究報告分析,人民幣匯率受節前購匯壓力壓制,國慶長假前居民出境旅游與套息交易推高美元需求,美元兌在岸人民幣逼近6.72,離岸人民幣與中間價價差維持負值,逆周期因子持續為負,顯示監管層維穩意圖。出口企業結匯意愿增強,但短期匯率缺乏升值動能。四季度人民幣匯率將呈現“前緩后急”升值格局,核心驅動力來自年末出口企業集中結匯。