
近日,理想 汽車 交出了一份業績承壓明顯的半年度成績單。2026年上半年,理想汽車實現營收486.5億元,同比下降13.4%;凈利潤由上年同期的盈利17.44億元轉為虧損39.81億元。
凈利潤大幅反轉的背后,是毛利率被腰斬,交付量同比下滑。
財報顯示,理想汽車毛利率由去年同期的20.3%下降至9.5%,核心拖累來自車輛銷售毛利率下滑。車輛銷售毛利率由去年同期的19.6%下降至7.8%。公司財報解釋,該變化主要源于不同產品組合帶來的結構變動。
一邊是營收規模收縮,另一邊是單車盈利能力大幅下滑,兩大指標共同造成了理想汽車今年半年度大額虧損。
作為率先實現盈利的造車新勢力,是否有在激烈的價格戰與產品迭代 周期 中增強抗風險能力,理想汽車還有待市場的檢驗。
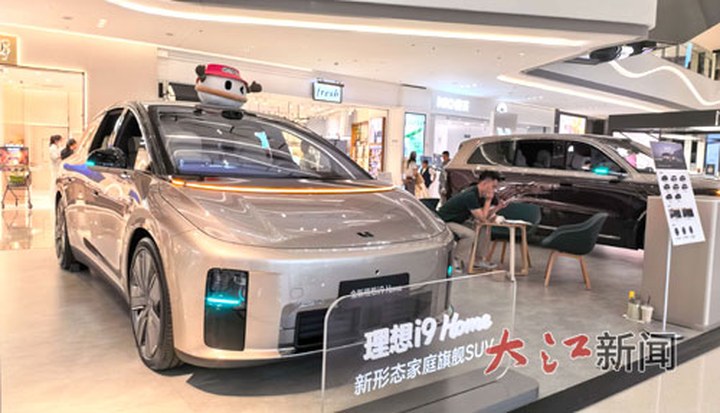
南昌某商場內展示的理想汽車。
【營收下滑承壓】
從財報來看,車輛銷售營收下滑是理想汽車營收下降的核心因素。
今年上半年,理想汽車實現營收486.5億元,較上年同期的561.72億元下降13.4%。
從拆解業務結構來看,公司主營業務車輛銷售收入為456億元,同比下降14.9%;其他銷售和服務收入30.50億元,同比上漲16.92%。
理想汽車方面表示,主要原因是不同產品組合導致平均售價下降以及車輛交付量減少。
從交付數據來看,今年上半年理想汽車的新車交付量為19.3萬輛,較去年同期減少5.1%。
分季度看,一季度理想汽車的新車交付量為95142輛,較去年同期的92864輛同比增長2.45%;二季度銷量同比下滑明顯,單季交付汽車9.8萬輛,同比減少11.5%。
值得警惕的是,汽車交付量出現下滑的同時,理想汽車上半年的銷售成本總額僅微降1.7%至440.06億元。銷量收縮,但成本卻難以同步縮減。
針對不同產品組合導致的平均售價下降,理想汽車方面回復本報全媒體記者采訪時稱,截至9月底,理想汽車現有產品將完成全面換代,并新增新形態家庭旗艦SUV理想i9。至此,增程產品矩陣理想L系列,以及純電產品矩陣理想MEGA和理想i系列,分別形成了覆蓋20萬元至60萬元市場的完整產品矩陣。其中,理想L9、理想L8、新一代理想MEGA和理想i9將提升高價值車型占比,對整體均價形成支撐。
在理想汽車看來,穩住價格體系的核心不是依靠優惠,而是持續提高產品價值。新產品集中搭載馬赫M100 芯片 、馬赫VLA模型、5C超充、自研 電池 和全線控底盤等技術。上市初期,理想L9 Livis版本訂單占比約85%,理想L8也以Ultra版本為銷售主力,說明用戶愿意為真正有價值的技術升級付費。
盡管上半年新車交付量出現下滑,但理想汽車在高端市場的基本盤依舊穩固。在20萬元及以上中 國新能源汽車市場,理想汽車仍以12.1%的市占率穩居中國汽車品牌銷量榜首。截至2026年6月30日,理想汽車的累計交付量達到1733687輛。
理想汽車的營收近幾年波動不已:公司營收由2023年的1238.5億元,增至2024年的1445億元,再降至2025年的1123億元,同比下降22.3%,2026年上半年收縮至486.5億元,同比下降13.4%。
【由盈轉虧探因】
理想汽車凈利潤由盈轉虧, 綜合 毛利率的大幅下滑,是本輪業績由盈轉虧最核心的因素。
公司綜合毛利率從去年同期的20.27%下滑至9.55%,遭遇腰斬;整車毛利率同比下滑超10個百分點,造成業務毛利大幅收縮,這是公司當期由盈轉虧、錄得近40億元凈虧損最主要的原因。理想汽車表示,車輛毛利率由去年同期的19.6%下降至7.8%,主要是不同產品組合導致。
不過,財報中也釋放出邊際改善的信號。理想汽車表示,二季度綜合毛利率已由一季度的7.9%回升至11.0%,環比提升3.1個百分點;整車毛利率由6.1%回升至9.4%,環比提升3.3個百分點,已經呈現明確的觸底反彈趨勢。
理想汽車判斷,隨著高價值車型交付占比提升、規模效應逐步釋放以及成本管控持續見效,公司預計后續毛利率將進一步改善。
此外,持續高位的研發費用,進一步放大了最終的虧損規模。今年上半年,公司的研發費用由去年同期的53億元增加3.3%至55億元。
事實上,作為率先實現盈利的造車新勢力,理想汽車的凈利潤在2023年達到118.09億元后,便進入持續下行通道。
財報顯示,理想汽車2024年和2025年的凈利潤分別為80.45億元、11.39億元,分別同比減少31.9%、85.8%。短短兩年時間,凈利潤便從百億元級大幅縮水至十億元級區間。今年上半年,理想汽車更是再度陷入虧損泥潭。
對于業績承壓的原因,理想汽車將其歸結為外部和內部兩大原因。外部層面,一方面市場大盤在下跌。2026年上半年,中國 乘用車 零售量為870.1萬輛,同比下降20.2%。同期,新能源汽車滲透率達到54.1%。銷量下滑與高滲透率并存,表明行業不再隨著滲透率提升獲得增量,市場從增量驅動全面轉入存量博弈。
另一方面,原材料漲價導致供應鏈成本明顯上升。2026年上半年,功率 半導體 、 存儲芯片 、碳酸 鋰 等核心零部件與原材料價格持續走高,進一步擠壓行業利潤空間。以碳酸鋰為例,截至6月底,碳酸鋰價格同比上漲123%。電池是新能源汽車成本占比最高的零部件,碳酸鋰價格大幅上行,直接抬升整車的原材料成本。
【質量爭議纏身】
業績承壓的同時,理想汽車的安全質量問題時常引發負面輿情。
理想汽車的 智能駕駛 輔助系統技術爭議引發關注。據媒體報道,今年1月10日,青島車主周女士駕駛理想L6時,在輔助駕駛狀態下因車輛突然失控變道發生碰撞。理想汽車官方稱事故源于“冬季低角度陽光直射導致傳感器識別受限”,并強調《用戶手冊》已注明相關局限性。但車主質疑,事故路段為青島主干道,所謂“非標準路面”說法不成立,且宣傳中“全天候激光雷達”“有效規避碰撞”等表述涉嫌夸大。
此外,理想汽車去年主動實施的召回事件,也給品牌蒙上了一層陰影。2025年10月,理想汽車主動向國家市場監督管理總局備案召回計劃,自2025年11月7日起召回2024年2月18日至12月27日生產的2024款理想MEGA,共計11411輛。
本次召回范圍內的車輛,由于該批次冷卻液防腐性能不足,特定條件下會導致冷卻回路中 動力電池 和前電機控制器的冷卻 鋁 板腐蝕滲漏,讓車輛出現故障燈點亮、動力受限及無法上電的情形,極端情況下會造成動力電池熱失控,存在安全隱患。
北京理想汽車有限公司為召回范圍內車輛免費更換冷卻液、動力電池和前電機控制器。
最新配資資訊
-
 上一篇
青島股票配資:沖高回落仍跑贏,軍工ETF(512810)韌性凸顯!利好密集來襲:新船造價連漲6個月,Spa
發表于2026-10-09 瀏覽57 評論0
-
 下一篇
配資論壇門戶:逛奧萊 看中網 體育+商業融合激活首都假日消費新動能
發表于2026-10-09 瀏覽41 評論0
-
 配資門戶網址:約1.8萬字的中國財政政策半年報,有何看點?
瀏覽22 評論0
PMI
A股
財經早晚報
-
 財政部:有力有效實施更加積極的財政政策
瀏覽24 評論0
PMI
宏觀經濟
制造業
-
 配資股票:運價狂飆!石油石化全天猛攻,石油ETF華寶(159019)標的指數漲超3%!
瀏覽51 評論0
財經早晚報
A股
匯率
-
 股票配資門戶網:“兩萬億Anthropic”要翻車?機構:2026年最荒謬IPO 只值1500億美元!
瀏覽50 評論0
財經早晚報
A股
匯率
-
 美聯儲會議紀要:加息理由存在分歧,年內或將再上調利率一次
瀏覽52 評論0
PMI
宏觀經濟
制造業
-
 炒股配資找配資:實探上海樓市:新房剛改產品持續熱銷 二手次新小區價格堅挺
瀏覽58 評論0
財經早晚報
A股
匯率
-
 自貿生長時——海南自貿港重大項目國慶假期建設見聞
瀏覽59 評論0
PMI
宏觀經濟
制造業
-
 配資炒股門戶:巴西大選選情膠著!25日盧拉與博索納羅之子將進行第二輪角逐
瀏覽66 評論0
財經早晚報
A股
匯率
-
 渣打2026年第四季市場展望:恒指12個月目標26000-27000點 中港股市降至核心配置
瀏覽90 評論0
PMI
宏觀經濟
制造業
-
 網絡股票配資網:中國正在編織六張“超級大網”
瀏覽89 評論0
財經早晚報
A股
匯率